私は大家歴15年、機械設計エンジニアとして日中は図面と向き合い、休日と平日夜は複数棟(9棟)の収益不動産の原状回復・リフォームを自ら手がけている。仕入れルートは大きく分けて「一般流通(仲介業者経由のレインズ物件)」と「自治体の空き家バンク」の二本立てで、これまでバンク経由で3棟、一般流通で6棟を取得してきた。結論を先に書くと、同じ「中古戸建・地方・500万円以下」という条件でも、この2ルートは価格・補助金・瑕疵担保責任・権利関係の4点で決定的に違い、実質コスト(取得価格+想定修繕費+リスク引当)は逆転することがある。私の実測ベースでは、一般流通で買った築38年の平屋(取得380万・修繕130万・利回り18.2%)と、バンクで買った築45年の2階建て(取得50万・修繕420万・利回り14.6%)を比較すると、表面価格ではバンクが圧勝でも、キャッシュフローと現金化までの日数では一般流通が上回った。本稿では、この差を数字と失敗談で分解し、地方で賃貸用の中古戸建を仕入れるときの見極め基準を、機械設計者の判断軸で整理する。
空き家バンクの「安さ」の内訳と、その裏に潜むリスク
空き家バンクは自治体または委託先NPO・地元業者が運営する物件情報プラットフォームで、価格帯は0円譲渡から300万円前後の中古戸建まで幅広い。私が実際に見てきた中でも、無償譲渡(登記費用と不動産取得税だけ買主負担)、10万円、50万円、150万円という物件が並ぶ。表面上は「一般流通なら500万円は下らない築古戸建が、バンクなら100万円で買える」ように見える。この差額400万円の内訳を、私は取得後の実費で分解して次のように把握している。
まず残置物撤去。10年以上放置された物件では、家財・タンス・農機具・仏壇・古い電化製品が家中に残されていることが珍しくない。私がバンクで取得した築45年の2階建てでは、2トン車で4台分の残置物が出て、産廃処分費が合計41万円かかった。仏壇の魂抜き(お性根抜き)を近隣の寺に依頼した費用が3万円、供養後の運搬・処分が別途2万円。次に草木。1年放置された土地では雑草がひざ丈まで伸びるが、5年放置だと竹や篠竹が家屋の床下から出てくるレベルになる。私は自走式草刈機と伐採用チェーンソーを持ち込み2日作業で片付けたが、業者見積もりでは28万円だった。DIYで済ませても燃料・刃・ゴミ袋・軽トラ運搬費で2.5万円は消える。
シロアリ・雨漏り・給排水劣化の実測
長期空き家の3大劣化は、シロアリ・雨漏り・給排水管の詰まりだ。私の実例では、購入後にシロアリ食害が土台の3分の1に及んでいた物件があり、土台と大引の部分交換で42万円(材料15万・工事27万)、防蟻処理で18万円かかった。雨漏りは屋根の谷樋のシーリング切れが原因で、2階天井の石膏ボードと断熱材まで水を吸っていた。谷樋補修とルーフィング1面張り替え、天井復旧で合計36万円。給排水は塩ビ管ではなく鉄管(SGP管)の物件で、内部錆でシンクの水圧が2気圧しか出なかった。1階全面の給水管をポリブテン管に更新して28万円。合計124万円が「格安50万円物件」に上乗せされた。
境界未確定と越境物のトラブル
もう一つの潜伏リスクが境界未確定だ。地方の長期空き家では、境界杭が消失しているか、隣地の物置・庭木・カーポートが越境しているケースが多い。私が経験した最悪のパターンは、購入後に隣地の柿の木の枝が屋根に落葉し雨樋を詰まらせ、伐採を申し入れたところ隣地所有者が「その柿は先代からのもので、境界も昔の口約束のままだ」と対立が発生した事例だ。最終的に土地家屋調査士に境界確定測量を依頼して38万円、隣地3件全ての立会いと境界杭復元まで4か月を要した。一般流通ならこの費用は売主負担で解決してから引き渡すのが慣例だが、バンク物件は「現状渡し」が原則のため、買主が全て背負う。
自治体の補助金は「賃貸用途で使えるか」を必ず条件確認する
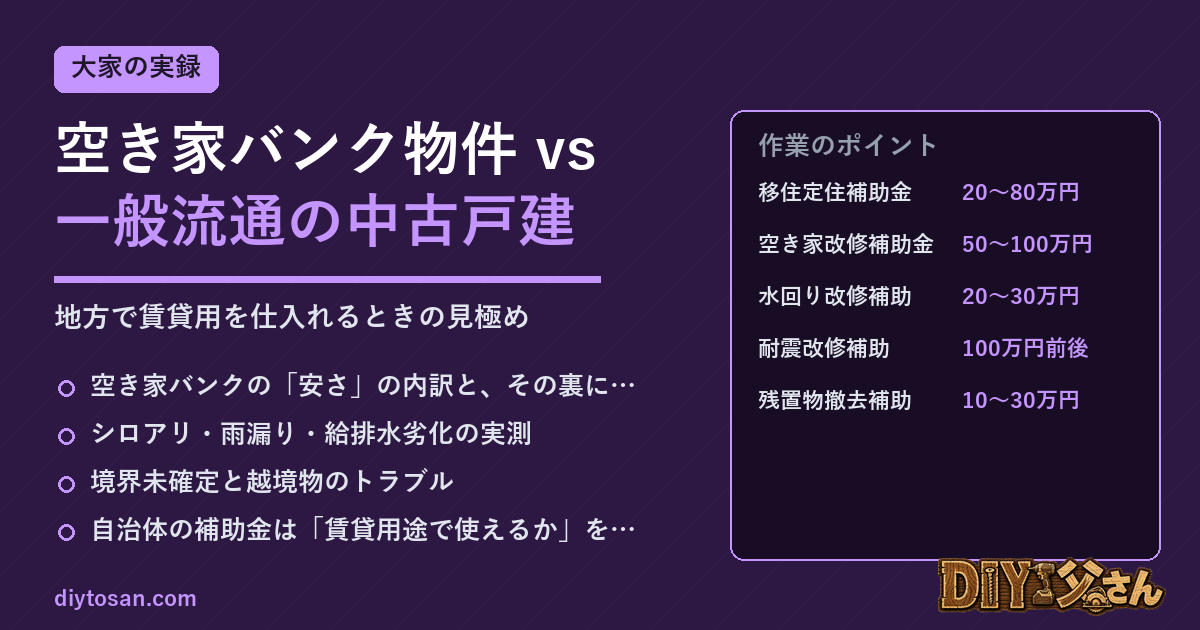
地方自治体は空き家バンク登録物件に対して、リフォーム補助金や移住定住補助金を用意していることが多い。金額は自治体によって差があり、私が調べた範囲では、リフォーム補助金が上限50万〜100万円、移住定住補助金が20万〜80万円、水回り改修専用が30万円といったレンジだった。ここで賃貸大家として絶対に確認すべきなのは、「賃貸用途で使えるか」という一点だ。多くの自治体は「移住者が自ら居住すること」を交付条件にしており、賃貸目的の取得・改修は補助対象外とする自治体が過半である。
| 補助金の種類 | よくある上限額 | 賃貸用途への典型的な適用 | 私の判断 |
|---|---|---|---|
| 移住定住補助金 | 20〜80万円 | 原則不可(自己居住が条件) | 賃貸目的では計上しない |
| 空き家改修補助金 | 50〜100万円 | 自治体により賃貸OK/自己居住限定に分かれる | 条件確認の上、賃貸OKなら計上 |
| 水回り改修補助 | 20〜30万円 | 賃貸OKが比較的多い | 賃貸OKなら計上する |
| 耐震改修補助 | 100万円前後 | 用途を問わないことが多い | 積極的に活用 |
| 残置物撤去補助 | 10〜30万円 | 自治体により差が大きい | 窓口で必ず確認 |
2026年時点での申請フローと落とし穴
2026年時点での典型的な申請フローは、(1)物件所在地の自治体窓口(移住定住課・建築住宅課など)で対象物件・対象工事の事前相談、(2)交付申請書と見積書提出、(3)交付決定通知の受領、(4)工事着工、(5)完了報告と実績報告書提出、(6)補助金振込、という順序だ。落とし穴は「交付決定前に着工すると補助対象外」というルールで、これは自治体を問わずほぼ共通する。私が最初のバンク物件を取得したとき、「早く貸したい」焦りから交付決定を待たずに解体を始めてしまい、対象工事額100万円分が丸ごと対象外になった。差額の補助金50万円を取り逃した経験がある。詳細な補助金の税務上の取扱いは自治体経由の交付でも一時所得扱いになる可能性があり、詳細は税理士に確認したい。
⚠️ 失敗談:着工前の交付決定を待たず50万円を取り逃した
初めてのバンク物件で、水回り改修補助30万円と空き家改修補助50万円の合計80万円を申請予定だったが、入居申込みが2件入ってしまい「先に工事を進めてしまえば」と着工。結果、事前申請の要件を満たさず、補助金は交付されなかった。以後私は、バンク物件は「①物件契約 → ②補助金事前相談 → ③交付決定通知の到着 → ④工事着工」の順を絶対に崩さないと決めている。
一般流通の「安心料」の中身:仲介・重要事項説明・瑕疵担保
一般流通(仲介業者が扱うレインズ登録物件)の価格が空き家バンクより高く見える理由は、単に売主の売却希望価格だけではない。仲介手数料・重要事項説明・契約不適合責任(旧瑕疵担保責任)・境界確定義務など、宅建業法に基づく一連の「安心料」がプライシングに反映されている。私は機械設計の仕事で「安全率」を必ず設計に織り込むが、不動産の一般流通は「宅建業法という安全率」が組み込まれていると理解している。
契約不適合責任の実効性
2020年の民法改正で「瑕疵担保責任」は「契約不適合責任」に整理され、売主は契約書に記載した状態と物件が違う場合、買主から追完請求・代金減額請求・損害賠償・契約解除を受ける可能性がある。個人売主の場合は特約で1〜3か月に短縮するのが一般的だが、宅建業者売主なら最低2年、新築なら10年(住宅の主要構造部)の責任期間が法定される。私が一般流通で買った築38年の平屋では、引き渡し後2か月で床下の給水管漏水が発覚し、売主(個人)と仲介業者立会いで補修費18万円を売主負担で決着させた。契約書に「引渡後3か月間の契約不適合責任」を明記していたことが効いた。バンク物件の「現状渡し」でこの手が使えないのは、金額換算すると15〜30万円の差になり得る。
仲介手数料は「損」ではなく「保険料」
宅建業法上の仲介手数料の上限は、売買価格400万円超で「売買価格の3%+6万円+消費税」だが、2024年から低廉な空き家(400万円以下)については売主側の手数料上限が最大30万円+消費税まで拡張されている。買主側は従来通り。取得価格380万円の物件なら、買主側の仲介手数料は約16.5万円+消費税だ。私はこの16.5万円を「重要事項説明で瑕疵・法令制限・境界・接道・都市計画区域・浸水想定などを網羅的にチェックしてくれる保険料」と考えている。バンク物件で私が独自にこの調査を発注すると、土地家屋調査士・司法書士・ホームインスペクターへの調査費だけで25〜40万円かかる。仲介手数料は損ではなく、むしろ調査コストを固定化するオプション料だ。
残置物・草木・シロアリ・雨漏りの調査コストを仕入れ判断に織り込む
バンク物件の仕入れ判断で最も重要なのは、「表面価格」ではなく「取得後に必ずかかる調査・撤去・修繕の実費」を織り込んだ実質仕入額を計算することだ。私は下記のチェックリストと単価表を、内見時にA5クリップボードに挟んで必ず持参している。
内見時チェックリストと実費単価
私が実測を積み上げて作った単価表は下記の通り。DIY前提の場合はカッコ内の数字、業者外注は上段の数字を使う。金額は2020〜2025年に私が実際に払った金額の中央値をベースにしており、地域差・時期差で±30%のブレは覚悟している。
| 項目 | 判定基準 | 実費(業者/DIY) | 工期目安 |
|---|---|---|---|
| 残置物撤去(戸建1棟) | 2t車換算の車両数 | 車1台12〜18万円(DIYで3〜5万円) | 3〜10日 |
| 草木・伐採(200㎡) | 草丈・樹木の径 | 15〜30万円(DIYで2〜5万円) | 2〜4日 |
| シロアリ食害・防蟻 | 床下食害の面積 | 18〜60万円(DIYで薬剤3万円) | 1〜7日 |
| 雨漏り補修 | 屋根・天井のシミ | 15〜80万円(DIYで5〜20万円) | 2〜14日 |
| 給排水管更新(全戸) | 配管素材・水圧 | 28〜80万円(DIYで15〜30万円) | 3〜7日 |
| 境界確定測量 | 境界杭の有無 | 30〜60万円 | 2〜4か月 |
内見時に必ず見る7項目
私が短時間で判断するために絞り込んだ内見チェックの7項目は次の通り。(1)床下点検口を開けて土台と大引を懐中電灯で確認。ボロボロに崩れる箇所は要注意。(2)屋根裏点検口を開けて棟木・母屋のシミと桁の水染み。(3)キッチン・洗面の水を5分出しっぱなしにして水圧と色。赤水は鉄管確定。(4)電気の主幹ブレーカーが30A以下かを確認。20Aだと入居後のエアコン増設で足りない。(5)FRP防水・タイル張り浴室ならヒビ・目地割れ。ユニットバスへの交換は45〜80万円。(6)屋外の給湯器の年式ラベル。10年超なら交換確定20万円。(7)敷地内に井戸・浄化槽・貯留槽の蓋がないか。浄化槽なら年5万円の維持費が乗る。この7項目を漏れなく見るだけで、内見30分後には修繕予算の概算(±20万円)が出せるようになった。
💡 判断のポイント:修繕費を「取得価格 × 1.5〜4倍」で保守見積もり
私はバンク物件の場合、修繕費を取得価格の1.5〜4倍で保守見積もりする。50万円のバンク物件は修繕150万〜200万円が最低ライン、200万円の物件は300万〜500万円と見る。この見積もりで想定利回りが15%を下回るなら見送る。「表面利回り30%」の数字に飛びつくと、修繕費で吐き出して手取り8%になる罠にはまる。
登記・相続未了(名義が故人・共有)物件の権利関係チェック
バンク物件でよく遭遇する権利関係のトラブルが、登記名義が故人のままの相続未了物件と、兄弟姉妹の共有名義物件だ。私が経験した例では、契約直前に「実は父の名義のまま20年動いていない」と売主が漏らし、法定相続人が売主含めて7名いて、うち2名が音信不通、1名が海外在住というケースがあった。相続登記が終わっていない物件は、そのままでは所有権移転登記ができない。仮に売買契約を締結しても、登記できなければ第三者対抗要件を備えられず、私の権利は非常に不安定な状態に置かれる。
仕入れ前に必ず取る2つの書類
私は買付証明を出す前に必ず2つの書類を取る。(1)登記事項証明書(全部事項)。法務局で1通600円、オンラインだと480円で取得できる。ここで所有者名・抵当権・仮登記・差押えの有無を確認。所有者名が現売主と一致しない場合、相続未了か贈与済み未登記のどちらか。(2)公図と地積測量図。公図と現況が違う土地は境界確定作業が長期化する典型的なパターン。この2書類は取得コスト合計1,500円以下だが、権利トラブルを事前に9割以上つぶせる費用対効果の高い投資だ。
2024年からの相続登記義務化と自治体の相談窓口
2024年4月から相続登記が義務化され、相続人は不動産取得を知ってから3年以内に相続登記を申請する義務が課された(違反時は10万円以下の過料)。この改正により、以前より「相続未了だから安く売る」動機が強まっている売主が増えたと私は肌感覚で感じる。ただし、義務化されたからといって未了物件が減ったわけではなく、むしろバンク登録される「未了だが売主が動きたい物件」の候補は増えている。相続人多数の物件を扱う場合、司法書士に相続関係説明図と遺産分割協議書作成を依頼し、報酬は15〜35万円が相場だ。この費用は取得コストに必ず加算して判断する。詳細な相続登記・税務は司法書士・税理士に確認する必要がある。
DIY大家がバンク物件を再生して高利回り化する「適性物件」の見分け方
DIYで再生して高利回り化できるバンク物件と、専門業者に任せざるを得ない物件は、劣化の質と構造健全性でクリアに分かれる。私が長年の経験で言語化した「DIY再生に適する物件」の判定軸は、機械設計の故障モード解析(FMEA)の考え方を使っている。「発生確率」「影響度」「検出可能性」の3軸で修繕リスクを点数化し、合計点で仕入れ可否を決める。
DIYで対応可能な劣化と、業者マストな劣化
DIYで十分対応できる劣化は次のようなものだ。内装クロス張り替え、フローリング上張り、和室から洋室への変更(畳→フローリング)、キッチンリメイクシート施工、洗面台交換、便器交換、電気の照明器具交換、外壁の部分塗装、簡単な雨樋交換、床下換気扇設置。これらは1棟で工事費を業者見積もりの1/5〜1/8に抑えられ、私は9棟分の平均で工事費を業者見積もり3,200万円→自己作業880万円(約28%)に圧縮した経験がある。
逆に業者マストな作業は、屋根の葺き替え(高所リスク)、電気の分電盤交換(電気工事士免許)、ガス配管(ガス主任技術者)、給排水本管(水道局指定業者)、耐震補強の構造計算を伴う工事、シロアリの本格駆除(防除施工士)、境界確定測量(土地家屋調査士)、相続登記(司法書士)。これらは資格・免許・保険が絡むためDIY代替が効かない。仕入れ判断では、これら業者マスト費用が想定修繕費の40%を超える物件は、DIY大家の強みが活きにくいと判断して見送る。
構造健全性の判定:床の勾配とドアの建て付け
構造健全性を短時間で見抜くコツを2つ紹介する。(1)水平器を持参し、1階の柱際に置いて勾配を測る。3/1000(3m離れて9mm下がる)以下ならDIY再生可、6/1000超は基礎不同沈下の疑いで見送り。(2)全ての建具(引戸・開き戸)を開け閉めしてみる。開閉が渋い建具が全体の6割を超えるなら、家屋のねじれが進行しているサインで、仕上げ工事だけでは戻らない。この2点をクリアする物件は、私の経験では8割以上がDIY再生で利回り15%以上に持ち込めた。逆にこの2点で赤信号が出た物件は、無償譲渡でも見送るのが賢明だ。
賃貸需要のあるエリアに絞る商圏判断
バンク物件で最も見落とされがちなのが「そもそも借り手がいるか」という商圏判断だ。仕入れ価格が0円でも、入居がゼロなら利回りは-∞になる(維持費だけ出ていく)。私は物件を見に行く前に、必ず商圏の需給を数字で押さえる。
私が使う4つの需給指標
(1)大手ポータルサイトの「賃貸戸建・築30年以上・家賃4〜6万円」の掲載件数と募集期間。掲載3か月以上の物件が全体の半数を超えるエリアは供給過剰で見送り。(2)最寄りJR駅または主要道路からの距離。私は「駅徒歩20分以内」または「県道4桁国道以上に3km以内」を目安にしている。(3)エリア内の主要雇用先(工業団地・自動車部品工場・物流倉庫・農協・役場・地方病院)までの通勤時間30分圏内。工業団地に隣接した地域は、外国人技能実習生と単身赴任者の需要が安定していて、家賃4〜5.5万円で稼働率90%超を実測している。(4)過去5年の人口動態。国勢調査や自治体の人口統計で、人口減少率が年1.5%を超える地域は入居者確保が難しくなる。この4指標のうち3つが赤信号なら、たとえバンクで0円でも私は買わない。
過疎地でも例外的に成立するパターン
例外的に、過疎地でも成立するパターンがある。(1)地元大企業の期間工向け社宅需要が慢性的にある地域。(2)介護施設・障害者グループホームの用地としての需要がある地域。(3)週末別荘・二拠点居住用の借家として都市住民から一定需要がある観光地隣接エリア。この3パターンは私も1棟ずつ経験があり、通常の相場家賃の1.3〜1.8倍で貸せた実績がある。ただしこれらは「知らない土地」で当てるのは難しく、地元の不動産業者・自治体の空き家バンク担当者への聞き取りが必須になる。私はバンク物件を見に行くとき、必ず自治体の担当課で「このエリアの入居ニーズ・雇用先の動向・過去の空き家再生事例」を30分ヒアリングしてから内見に向かう。この30分のヒアリングで、担当者が過去の入居実績と空室率をおおまかにでも把握しているエリアは需要のあるエリアで、逆に「わかりません」「登録が少なくて」と言葉を濁されるエリアは自治体側にすら手応えがない証拠で、私は仕入れ対象から外している。
商圏調査に使う無料ツールと有料ツールの使い分け
商圏調査で私が実際に使っているツールを紹介する。無料では、国勢調査(e-Stat)の人口動態、自治体HPの人口統計、大手ポータルサイトの空室検索(掲載期間フィルタ)、Google マップのストリートビュー(過去10年の変化を年次比較)、ハローワークの求人情報(工業団地の雇用動向の代替指標)を組み合わせる。有料は、業者向け不動産データベースの月額サブスクリプション(月8,000〜15,000円)と、自治体の都市計画マスタープラン閲覧料(1件300円前後)。私の商圏調査1件あたりの平均コストは、無料ツール中心で約3時間、実費300円前後で完了する。この3時間の投資が「買ってから空室が続く」という最悪の事態を防いでくれる。
実例比較:バンク物件と一般流通物件のトータルコスト
私の手元にある実測データで、同じ「築40年前後・地方・平屋または2階建て・戸建」の物件を、バンク経由と一般流通経由で比較してみる。両方とも同じ県内・車で1時間圏内、家賃相場は4.5〜5万円の商圏だ。
| 項目 | バンク物件A(築45年2階建) | 一般流通物件B(築38年平屋) |
|---|---|---|
| 取得価格 | 50万円 | 380万円 |
| 仲介手数料 | 0円 | 約16.5万円+税 |
| 登記・司法書士報酬 | 28万円(相続未了で作業増) | 12万円 |
| 境界確定測量 | 38万円(自己負担) | 0円(売主負担) |
| 残置物・草木撤去 | 46万円 | 3万円 |
| シロアリ・雨漏り補修 | 96万円 | 18万円(売主費用弁済) |
| 給排水更新 | 28万円 | 0円 |
| 水回り・内装DIY | 128万円 | 89万円 |
| 補助金活用(実額) | ▲44万円 | 0円 |
| 総投入額 | 約370万円 | 約518万円 |
| 家賃(月額) | 4.5万円 | 5.2万円 |
| 年間家賃(満室想定) | 54万円 | 62.4万円 |
| 利回り | 14.6% | 12.0% |
| 工事着工から入居までの日数 | 約210日 | 約95日 |
利回りだけを見ないキャッシュフロー判断
バンクA物件の利回り14.6%は魅力的だが、着工から入居まで210日を要した点は見逃せない。この間、固定資産税・火災保険・電気水道の基本料金・現地までの燃料費が毎月2万円ほど発生し、7か月間で14万円の負のキャッシュフローが出た。一般流通B物件は95日で入居まで持ち込み、その間の負担は月1.2万円×3.2か月=約4万円。差額10万円は、A物件の利回りメリットを1年半で食いつぶす計算だ。私はこの経験から、バンク物件の想定利回りには「工期リスク引当」として2〜3%を減算して比較するようになった。実効利回りに直すとA物件は約12.0%となり、B物件と実質同水準になる。
まとめ:仕入れルート選びのフローチャート
最後に、私が今日時点で使っている仕入れルート選定のフローチャートを整理する。(1)まず商圏調査(需給指標4項目)をパスするエリアか判定。パスしなければ両ルートとも見送り。(2)次に取得予算を決める(自己資金または融資枠)。予算150万円以下ならバンク中心、300万円以上なら一般流通中心、その中間は両ルート並行検索。(3)候補物件が出たら、権利関係(登記・境界・相続)を書類調査(取得コスト2,000円以下)で先にふるいにかける。(4)内見時は7項目チェックリストで修繕予算を概算し、想定利回り15%以上が確保できる物件だけ買付証明を出す。(5)補助金は事前相談→交付決定→着工の順を絶対に守る。バンク物件は補助金活用前提でも「使えなかった場合」で利回り12%以上取れるかを保守検証する。
空き家バンクは「掘り出し物」と「地雷」の落差が極端なルートで、DIY大家の技術と時間を持つ人にだけ、正のリターンをもたらす。一般流通は「相場並みの利回りを、相場並みのリスクで、相場並みの手間で」取りに行くルートだ。私自身は棟数を増やす局面ではバンク中心、キャッシュフローを安定化させたい局面では一般流通中心、と使い分けている。この使い分けの軸が定まれば、地方戸建の仕入れは「感覚」ではなく「設計」になる。数字と手順で判断する仕入れが、DIY大家の最大の武器だと私は考えている。なお、本稿の税務・法律に関する記述は2026年時点の一般的な整理であり、個別の判断は税理士・司法書士・不動産取引の実務家に必ず確認していただきたい。
📚 大家のリアル シリーズ
🏚️ 空き家の片付け・管理、一人で抱えていませんか
相続した実家の残置物撤去・遺品整理から、空き家の管理・売却まで。【空き家片付けセンター】なら全国対応・現地下見無料でワンストップ相談できます。