「火災保険に入っているから大丈夫」と思っていた大家が、実際に火災や水害で損害を受けたときに「保険金が損害額の半分しか出ない」と青ざめるケースを、私は複数棟の大家仲間から実際に聞いている。原因の多くは、比例填補という仕組みと、免責金額の設定を理解していないことにある。私自身、機械設計エンジニアとして定量的にリスクを評価する仕事を15年続けてきた人間だが、最初に契約した火災保険は建物の保険金額を再調達価額の65%程度でしか設定しておらず、後から計算し直して愕然とした経験がある。この記事では、比例填補の計算式、適正な評価額の出し方、免責金額の戦略的な設定、そして超過保険・重複保険という2つの「無駄な保険料」の正体を、数字で具体的に解説する。9棟の物件を複数の保険会社に分散して契約している私の実例も交えながら、保険金額を今すぐ見直すべき理由を示していく。
再調達価額と時価の違いが招く「保険金の目減り」
火災保険の保険金額を決めるとき、基準になる評価方法は大きく2つある。ひとつは再調達価額(新価)で、同じ建物を今、同じ構造・同じ規模で建て直すのに必要な金額を基準にする方式だ。もうひとつは時価(実損)で、再調達価額から経年劣化分を減価償却して算出する方式である。この違いを理解していない大家は非常に多く、私が大家仲間との勉強会で聞いた限りでも、契約書のどこにこの区分が書かれているか把握している人は半数以下だった。
時価ベース契約だと築古物件は保険金が半分以下になる
時価ベースの契約では、建物の経年劣化がそのまま保険金の減額要因になる。木造アパートの場合、法定耐用年数は22年で、22年を超えると時価はほぼゼロに近づく計算になる。私が所有する物件のうち、築28年の木造アパートを時価ベースの契約のまま放置していた時期があり、後から見積もりを取り直したところ、再調達価額が約4,200万円であるのに対し、時価評価では約1,100万円まで落ち込んでいた。つまり全焼した場合でも、保険金は再調達費用の4分の1程度しか出ない計算だったのだ。これでは建て直すための資金として全く不十分で、実質的に「保険をかけていない」に近い状態だったと言える。仮にこの物件が全焼し、保険金1,100万円だけで再建しようとすれば、残りの3,100万円は自己資金か新規融資で補填するしかなく、キャッシュフローの計画は根底から崩れてしまう。
現在の主流は再調達価額ベースだが古い契約は要確認
近年の火災保険は再調達価額(新価)を基準にする契約が主流になっており、新規契約であればこの問題は起きにくい。しかし、10年以上前に契約した保険や、代理店に言われるままに更新を続けてきた契約では、時価ベースのまま、あるいは評価額の見直しがされていないまま放置されているケースが少なくない。私は9棟すべての保険契約書を洗い出した際、そのうち2棟が古い契約形態のまま更新されており、評価額が実態と大きくズレていることに気づいた。契約更新のタイミングで「評価額の根拠」を保険会社や代理店に必ず確認することを強く勧める。具体的には、契約のしおりや保険証券に「新価」「時価」のどちらの表記があるか、また「評価額協定保険特約」の記載があるかどうかの2点をまず確認するだけで、大きな見落としは防げる。私はこの確認作業に1棟あたり15分もかからなかったが、それだけで4,000万円規模の資金リスクを把握できたことになる。
比例填補の計算式と80%ルールの危険性
比例填補とは、保険金額が再調達価額(保険価額)に対して一定割合を下回っている場合に、損害額に対してその割合分しか保険金が支払われない仕組みのことだ。多くの火災保険では「80%ルール」が採用されており、保険金額が保険価額の80%以上であれば全損以外の損害でも損害額が全額支払われるが、80%未満だと比例減額の対象になる。この80%という数字は保険業界で長年使われてきた基準値であり、契約者側が意識していないと知らないうちに割り込んでしまう水準でもある。
計算式と具体的な数値例
比例填補の計算式は次の通りだ。
保険金 = 損害額 × (保険金額 ÷ 保険価額(再調達価額))
具体例で見てみよう。再調達価額が5,000万円の建物に対して、保険金額を3,500万円(付保率70%)で契約していたとする。この場合、80%ルールの基準を下回っているため比例填補が適用される。台風で屋根が損傷し、損害額が800万円と査定された場合、実際に支払われる保険金は「800万円×(3,500万円÷5,000万円)」で計算され、560万円にしかならない。240万円は自己負担になる計算だ。これが全損ではなく部分損害でも起きるという点が、比例填補の怖さである。さらに極端な例を挙げると、付保率が50%(保険金額2,500万円)まで下がっていた場合、同じ800万円の損害でも保険金は400万円にしかならず、自己負担は400万円に膨らむ。付保率が下がるほど、損害額に対する自己負担割合は線形に増えていく点を押さえておきたい。
付保率80%が保険料と補償のバランスの目安
付保率(保険金額÷再調達価額)を100%にすれば比例填補は発生しないが、保険料は当然高くなる。多くの保険会社の実務上、付保率80%以上を確保していれば比例填補が発動しないケースが多いため、80%を最低ラインとして設定するのが合理的だ。私は自分の物件について、付保率を90〜100%の範囲に収めることを基本方針にしている。多少保険料が上がっても、部分損害の際に自己負担が発生するリスクの方がキャッシュフローに与える打撃が大きいと判断しているからだ。機械設計の世界で言えば、これは安全率の設計思想に近い。ギリギリ80%で設計するのではなく、多少の余裕(90〜100%)を持たせることで、評価額の見積もり誤差や建築費上昇による付保率の目減りを吸収できるようにしている。
⚠️ 失敗談
私が所有する築22年の軽量鉄骨アパートで、契約当初、代理店の提案通り保険金額を再調達価額の68%(付保率68%)で設定していた。数年後に給排水管の破損による水漏れ事故が発生し、損害額の査定は約180万円だったが、比例填補が適用され、実際の保険金は約122万円しか出なかった。差額の58万円は自己負担となり、修繕費の資金計画が狂った。この経験から、以後は契約時に必ず付保率を自分で計算し直す習慣をつけている。当時の私は代理店から示された保険金額をそのまま受け入れており、自分で「保険金額÷再調達価額」を計算するという発想自体がなかった。今思えば、契約書を受け取った時点で電卓を叩く5分の手間を惜しんだ結果、58万円を失ったことになる。
適正評価額の出し方と年次見直しの重要性
比例填補を避けるためには、そもそも保険金額(評価額)を適正に設定することが大前提になる。適正評価額の出し方には主に2つのアプローチがある。
新築費単価×延床面積で算出する方法
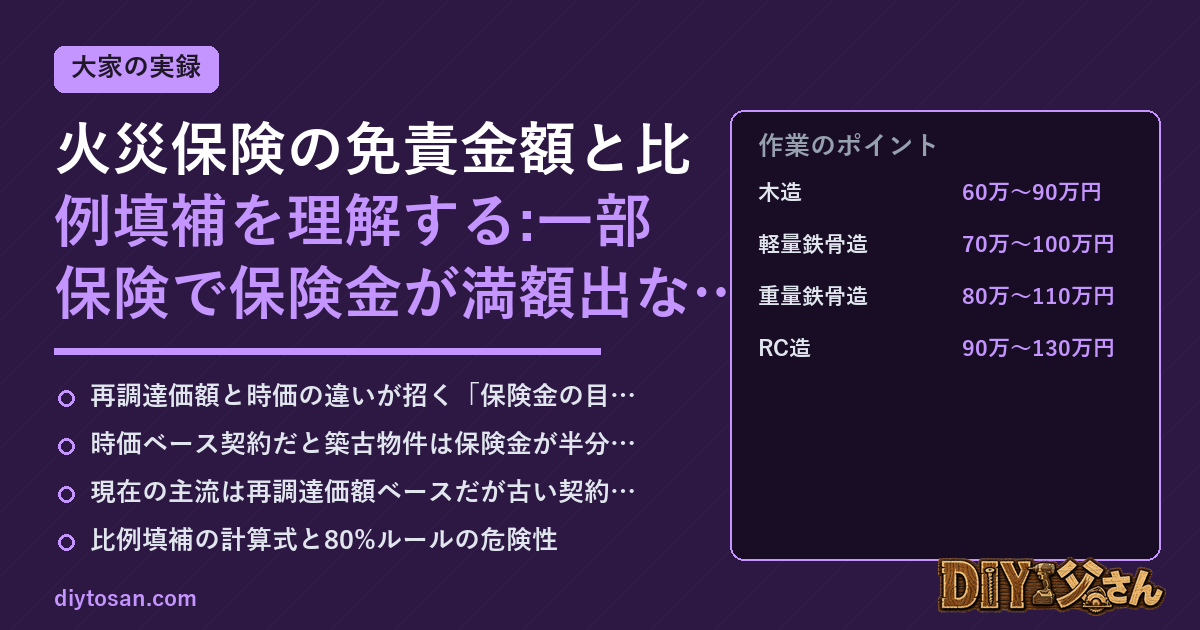
最も一般的なのは「新築費単価×延床面積」で再調達価額を推計する方法だ。木造アパートであれば1坪あたり60万〜90万円程度、軽量鉄骨造であれば1坪あたり70万〜100万円程度が一般的な目安とされている(2026年時点、地域や仕様により変動するため保険会社の査定を基準にすること)。例えば延床面積120坪の木造アパートであれば、単価75万円で計算すると再調達価額は約9,000万円という推計になる。この数字を保険会社の評価額算出ロジックと照らし合わせ、大きくズレていないかを確認する。私の場合、9棟それぞれの延床面積と構造を一覧化し、単価を掛けた推計値と保険証券に記載された評価額を並べて比較する表を自作している。この作業だけで、契約時の評価額が推計値の75%程度しかない物件を1棟見つけることができた。
年次見直しで建築費上昇に追随させる
もう一つ重要なのが、評価額の年次見直しだ。近年は建築資材や人件費の上昇が続いており、5年前に設定した再調達価額が現在の建築費と大きくズレているケースが増えている。私は自分の物件について、保険更新のタイミング(多くは1年ごと)で必ず再調達価額の見直しを保険会社に依頼している。実際、2020年頃と比較して建築費指数は上昇傾向にあり、同じ建物でも再調達価額の見積もりが数年前より10〜20%程度上振れすることがある。評価額を更新しないまま放置すると、知らないうちに付保率が下がり、比例填補のリスクが年々高まっていく点に注意が必要だ。例えば、5年前に再調達価額4,000万円・保険金額4,000万円(付保率100%)で契約していた物件でも、建築費が15%上昇していれば現在の再調達価額は約4,600万円に上がっており、保険金額を変更していなければ実質付保率は約87%まで下がっている計算になる。まだ80%は上回っているが、このペースで数年放置すれば確実に基準を割り込む。
| 構造 | 新築費単価(1坪あたり目安) | 法定耐用年数 |
|---|---|---|
| 木造 | 60万〜90万円 | 22年 |
| 軽量鉄骨造 | 70万〜100万円 | 19〜27年 |
| 重量鉄骨造 | 80万〜110万円 | 34年 |
| RC造 | 90万〜130万円 | 47年 |
免責金額の設定戦略:0円・3万円・5万円・10万円の比較
免責金額とは、損害が発生した際に契約者が自己負担する下限額のことだ。免責金額を高く設定するほど保険料は下がるが、小損害を自己負担するリスクが増える。この設定は、大家が自分のリスク許容度とキャッシュフローの余力に応じて戦略的に決めるべき項目だ。
免責金額別の保険料削減効果
一般的な傾向として、免責金額を0円から段階的に上げていくと保険料は下がっていく。私が過去に複数の保険会社から見積もりを取った際の傾向値としては、免責0円を基準にした場合、免責3万円で年間保険料が約5〜8%程度下がり、免責5万円で約10〜15%程度、免責10万円で約15〜20%程度下がるという見積もりを提示されたことがある(具体的な削減率は保険会社・物件・契約年により異なるため、必ず個別見積もりで確認すること)。9棟分の年間火災保険料の合計が仮に90万円だとすると、免責10万円への変更で15万円前後のコスト削減になる可能性がある計算だ。これを10年間続ければ150万円の差になり、決して小さな金額ではない。一方で、免責0円のまま10年間契約を続け、その間に免責額以下の小損害が例えば年1件・平均8万円のペースで発生していたとすると、10年間で受け取れる保険金は80万円になる。この2つを比較すると、免責10万円化による保険料削減150万円の方が、想定される小損害の保険金受取額80万円を上回っており、私の物件群では免責を上げる方が期待値上有利という結論になった。
小損害の自己負担というトレードオフをどう考えるか
免責金額を高く設定するほど、台風による瓦の破損や小規模な水漏れなど、数万円〜十数万円程度の小損害は自己負担になる頻度が増える。ここで機械設計者的な考え方で言えば、これは「保険料という固定コストの削減」と「小損害発生時の自己負担リスク」のトレードオフであり、期待値計算に近い判断軸で決めるべきものだ。私の場合、9棟のうち築浅で修繕リスクが低い物件は免責5万円、築古で外壁や屋根のトラブルが起きやすい物件は免責3万円に設定するなど、物件ごとにリスクの質を見極めて免責金額を変えている。免責金額を一律に高くすればいいというものではなく、物件の状態に応じた個別最適化が必要だ。判断の目安として、私は過去5年間の修繕履歴を棟ごとに集計し、免責額以下で収まった修繕が年何件発生していたかを数えている。年2件以上発生している棟であれば免責は低めに、年0〜1件程度であれば免責は高めに設定するというルールを自分の中で運用している。
💡 判断のポイント
免責金額の設定は「年間の小損害発生確率×平均損害額」と「免責アップによる保険料削減額」を比較して決めるのが合理的だ。過去5年の修繕履歴を見返し、免責金額以下で収まった損害が年に何件あったかを数えてみると、自分の物件のリスク傾向が見えてくる。件数が少ない物件は免責を上げて保険料を抑え、件数が多い物件は免責を低く保って自己負担リスクを減らすという、棟ごとのメリハリをつけるのが実務的だ。
超過保険と重複保険という2つの無駄
保険金額の設定を誤ると、逆に「保険料を払い過ぎている」状態に陥ることもある。代表的なのが超過保険と重複保険だ。どちらも「多めに設定すれば安心」という誤解から生まれやすい。
超過保険:評価額を超える契約は払い過ぎ
超過保険とは、保険金額を実際の再調達価額(保険価額)よりも高く設定してしまっている状態を指す。火災保険は原則として実際の損害額を超えて保険金が支払われることはないため、評価額を超える部分の保険金額は保険料を払っているだけで実質的に意味がない。私の知る事例では、ある大家が代理店の勧めで「多めに設定しておけば安心」という理由で、再調達価額3,000万円の物件に保険金額3,800万円を設定していたケースがあった。この800万円分の超過部分は、全損時でも支払われることはなく、単純に無駄な保険料を払い続けている状態になる。仮に保険金額の増加分に対して年間保険料が数千円〜1万円程度上乗せされていたとすれば、10年間で数万円〜10万円程度を無意味に払い続けていたことになる。評価額は「多ければ安心」ではなく「適正であること」が重要だという点を理解しておく必要がある。
重複保険:複数契約でも按分され満額止まり
重複保険とは、同一の物件に対して複数の保険会社と契約し、合計の保険金額が保険価額を超えている状態を指す。一見、複数契約すれば安心と考えがちだが、実際には保険法上、各社が按分(比例分担)して保険金を支払う仕組みになっており、合計金額が保険価額を超えることはない。つまり2社に重複して契約しても、支払われる保険金の合計は結局「保険価額(再調達価額)」が上限になり、余分に払った保険料が単純に無駄になるだけだ。例えば再調達価額4,000万円の物件に対して、A社で3,000万円、B社で3,000万円と重複して契約していた場合、合計保険金額は6,000万円になるが、全損時に支払われる保険金の合計は4,000万円が上限で、A社が2,000万円・B社が2,000万円をそれぞれ按分して支払う形になる。差額の2,000万円分の保険料は、結果的に何の意味もなかったことになる。9棟を複数の保険会社に分散契約している大家の場合、これは物件単位ではなく「同一物件に対して複数契約していないか」を確認する話であり、棟ごとに別会社と契約すること自体は問題ない。むしろ次章で述べる分散管理の話と混同しないよう注意が必要だ。
評価額協定保険特約(価額協定保険)で比例填補を回避する
比例填補のリスクを構造的に回避する方法として、評価額協定保険特約(価額協定保険とも呼ばれる)がある。これは契約時に保険会社と協定した評価額(再調達価額)そのものを保険金額として設定し、その協定評価額を保険価額とみなす特約だ。
協定保険の仕組みとメリット
評価額協定保険特約を付けると、契約時に保険会社が算出した再調達価額(協定価額)がそのまま保険金額になるため、比例填補が発生しない。部分損害であっても、損害額全額(協定価額の範囲内)が保険金として支払われる仕組みになる。現在、多くの火災保険商品はこの評価額協定保険の形式を標準採用しているため、新規契約であれば意識せずとも比例填補を回避できているケースも多い。しかし、契約更新時に評価額の見直しを怠ると、実質的な再調達価額と協定価額がズレていき、結果的に付保率が下がってしまう点は変わらない。特約の有無だけでなく、協定価額そのものが最新の建築費を反映しているかを定期的に確認する必要がある。私は契約時にこの特約が付いているかどうかを必ず保険証券で確認し、付いていない古い契約が見つかった場合は、更新時に特約への切り替えを保険会社に相談するようにしている。
全損時に満額出るための確認ポイント
評価額協定保険であっても、全損時に満額の保険金が出るためには、協定価額が現実の再調達価額と一致していることが前提になる。私は保険更新のたびに、契約書に記載された協定価額と、自分で算出した新築費単価×延床面積の推計値を比較し、ズレが10%以上ある場合は保険会社に再評価を依頼するようにしている。実際、ある物件では更新時の再評価で協定価額が従来より約12%上昇し、年間保険料は数千円〜1万円程度の上昇にとどまったが、全損時の保障額は数百万円単位で改善された。保険料の小さな増加を惜しんで評価額を放置することの方が、リスクとして大きいと私は考えている。逆に言えば、年間数千円の保険料増加を嫌って再評価を先延ばしにすることは、全損時に数百万円単位の保険金を失うリスクを抱え続けることと同義であり、私はこの再評価コストを「保険」というサービスへの必要な投資と位置づけている。
9棟を複数保険会社に分散契約している場合の棚卸し手順
複数棟を所有する大家の多くは、購入時期や仲介した不動産会社の勧めに応じて、複数の保険会社に分散して火災保険を契約していることが多い。私自身も9棟を4つの異なる保険会社に分散して契約しているが、この分散状態こそ「評価額・免責・補償範囲のバラつき」が生まれやすい温床になる。年に1回は必ず全契約を棚卸しすることを勧める。
棚卸しで確認すべき5項目
棚卸しの際に確認すべき項目は、次の5つに整理できる。第一に再調達価額(評価額)が現在の建築費水準と合っているか。第二に付保率が80%以上を確保できているか。第三に免責金額が物件のリスク特性(築年数・構造・修繕頻度)に合っているか。第四に補償範囲(水災・風災・水濡れ・盗難・地震保険の有無など)が物件の立地リスクに対応しているか。第五に評価額協定保険特約が付いているか、または時価ベースの古い契約が残っていないか。私はこの5項目をエクセルの管理表にまとめ、9棟分を横並びで一覧できるようにしている。各項目には「OK・要確認・要対応」の3段階でステータスを振り、要対応の項目があれば保険会社に連絡する優先順位を決めている。この管理表を作成するのに要した時間は初回で半日程度だったが、以後は更新時に差分を確認するだけなので、年1回の見直しは1〜2時間程度で済んでいる。
一覧化で見えてくるバラつきと対策
実際に一覧化してみると、購入時期の異なる物件ほど契約条件のバラつきが大きいことが分かる。古い物件は代理店の言い値のまま更新され続けている一方、新しく購入した物件は購入時に不動産会社が紹介した保険会社の標準プランのまま加入していることが多く、免責金額や補償範囲を自分で吟味していないケースが目立つ。私の場合、この棚卸しによって2棟の評価額が実態より低く、1棟が水災補償の対象外になっていることに気づき、契約内容を見直した。特に水災補償の対象外だった物件は、河川に比較的近いエリアに立地しており、ハザードマップ上でも浸水想定区域に含まれていたため、補償範囲の見直しは優先度が高いと判断し、次の更新時に水災補償を追加した。保険会社を分散させること自体はリスク分散として合理的だが、分散しているからこそ「個別に最適化されているか」を定期的にチェックする責任が大家自身にあるという点を忘れてはならない。
| 確認項目 | チェック内容 | 見直し頻度 |
|---|---|---|
| 再調達価額 | 建築費水準との整合性 | 年1回 |
| 付保率 | 80%以上を確保 | 契約更新時 |
| 免責金額 | 物件のリスク特性と整合 | 契約更新時 |
| 補償範囲 | 立地リスクとの対応 | 購入時・年1回 |
| 協定保険特約 | 比例填補の回避有無 | 契約更新時 |
まとめ:数字で契約を見直せば保険金の目減りは防げる
火災保険の保険金が想定より少ないという事態の多くは、契約時点で比例填補や免責金額の仕組みを理解していなかったことに起因する。再調達価額と時価の違いを把握し、付保率80%以上を確保する。評価額協定保険特約を活用し、協定価額を毎年の建築費水準に合わせて見直す。免責金額は物件ごとのリスク特性に応じて個別最適化する。そして超過保険・重複保険という無駄な保険料を払っていないかを確認する。これらはすべて、感覚ではなく数字で判断できる項目だ。私は機械設計エンジニアとしての定量評価の習慣を大家業にも持ち込み、9棟分の契約を毎年棚卸しすることで、保険料の無駄と保険金の目減りリスクの両方を抑えてきた。実際に棚卸しを始めてから、付保率が基準を下回っていた2棟を改善し、水災補償が抜けていた1棟に補償を追加し、超過保険になっていた保険料の無駄も解消できた。これらはすべて、契約書を引き出しから取り出して数字を計算し直すという、たった数時間の作業から始まったものだ。火災保険は「入っているから安心」ではなく「適正に設定されているから安心」なのだという認識を持ち、今の契約書を一度、自分の手で計算し直してみてほしい。それだけで、いざというときの資金計画が大きく変わってくるはずだ。専門的な判断が必要な部分(税務上の取り扱いや特約の詳細な条件など)については、2026年時点の制度に基づき、必ず保険代理店や税理士など専門家に確認しながら進めることをお勧めする。次の保険更新の通知が届いたときが、契約書を見直す一番のタイミングだ。後回しにせず、その日のうちに電卓と契約書を並べて確認する習慣を作ってほしい。
📚 大家のリアル シリーズ