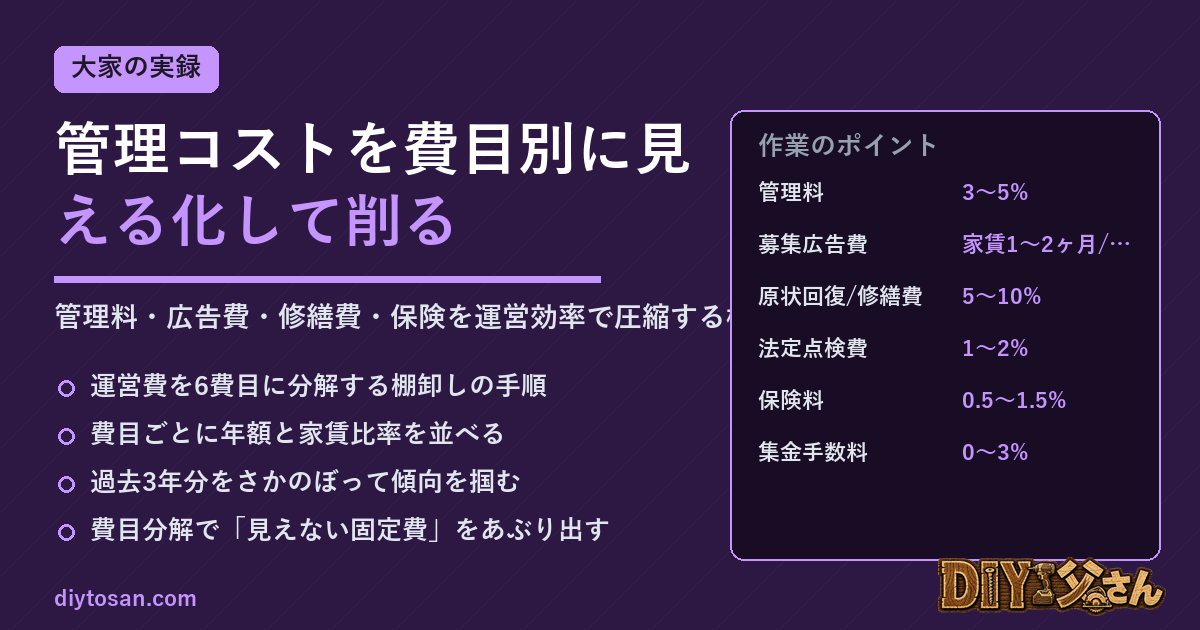
賃貸経営で利益を残す近道は、家賃を上げることではなく運営費を構造的に削ることです。私は大家歴15年で複数棟(9棟)を保有していますが、満室時の運営費(管理料・募集広告・原状回復/修繕・法定点検・保険・集金手数料)は放置すると家賃収入の18〜25%に膨らみます。これを費目別に分解し、家賃比率で並べて突出した費目から見直すだけで、私の場合は年間の運営費を約22%から15%前後まで、金額にして年間70万円以上圧縮できました。この記事では、機械設計エンジニアの視点で「どの費目を、どんな順序で、いくらまで削るか」を数字と判断軸で棚卸しします。感覚ではなく費目別の家賃比率という共通のものさしを持つことが、削減の第一歩です。
運営費を6費目に分解する棚卸しの手順
コスト削減がうまくいかない大家の共通点は、運営費を「経費」というひとつの塊で見ていることです。塊のままでは、どこに無駄があるのか判断できません。私はまず、確定申告用の帳簿とは別に、運営費を6つの費目に分解した棚卸し表を棟ごとに作ります。費目は「管理料」「募集広告費」「原状回復/修繕費」「法定点検費」「保険料」「集金手数料」の6つです。ここに固定資産税やローン返済は入れません。あくまで運営に関わる、努力で動かせる費目に絞るのが棚卸しの肝です。
費目ごとに年額と家賃比率を並べる
棚卸し表には、各費目の年間支出額と、それが年間家賃収入の何%に当たるかを併記します。たとえば年間家賃収入600万円の8戸アパートで管理料が年30万円なら比率は5%、修繕費が年48万円なら8%という具合です。比率で並べると、金額が大きく見える修繕費より、実は毎月定額で引かれる集金手数料の方が割高だった、といった発見が出てきます。私が最初に棚卸ししたとき、集金代行の手数料が家賃の3%で、年18万円も払っていたのに気づかず放置していました。金額の絶対値ではなく家賃比率で横並びにすることで、削るべき費目の順位が初めて見えます。
過去3年分をさかのぼって傾向を掴む
単年だけでは、その年がたまたま修繕の当たり年だったのか判断できません。私は必ず過去3年分をさかのぼり、費目別に3年平均と最大値を出します。修繕費のように年によって大きく振れる費目は、平均で予算化し最大値でリスクを把握します。1棟あたり過去3年の入力に2時間もあれば足ります。この2時間の棚卸しが、その後の数十万円の判断根拠になります。実務では、確定申告に使った青色申告ソフトのデータをそのまま流用すると入力の手間が半減します。仕訳の「摘要」欄に費目名を書く習慣をつけておけば、翌年からは集計ボタンひとつで棚卸し表が更新できます。
費目分解で「見えない固定費」をあぶり出す
塊で見ていると見落とすのが、毎月定額で自動的に引かれる「見えない固定費」です。集金代行手数料、家賃保証会社への月額費用、管理会社が上乗せする事務手数料などは、金額が小さいため一件ずつでは気になりません。しかし年間で足し上げると、私の8戸アパートでは合計で年24万円、家賃の4%に達していました。棚卸しで費目に分解して初めて、この「気づかないうちに払い続けている定額費」が可視化されます。私はこれらを一件ずつ、本当に必要か、代替手段はないかを問い直し、家賃保証と重複していた集金代行を解約するだけで年18万円を取り戻しました。
費目別の家賃比率の目安と見直しの優先順位
棚卸し表を作ったら、各費目の家賃比率を「目安のレンジ」と比較します。私が9棟の実績と同業大家の相場感から使っている目安が下の表です。あくまで木造中心の一般賃貸の目安で、地域や築年で上下しますが、自分の数字がレンジの上限を超えている費目こそ最優先の見直し対象になります。比率という共通のものさしを使う利点は、規模の違う物件どうしを横並びで比べられることです。家賃600万円の8戸アパートと家賃300万円の戸建てを金額で比べても意味がありませんが、家賃比率に直せば「どちらの管理料が割高か」を一目で判断できます。私は棟をまたいで同じ費目の比率を並べ、最も比率が高い棟から集中的にメスを入れる、という順序で見直しを進めています。
| 費目 | 家賃比率の目安 | 見直しの主なレバー |
|---|---|---|
| 管理料 | 3〜5% | 自主管理化・委託範囲の縮小 |
| 募集広告費 | 家賃1〜2ヶ月/成約 | 複数業者への同時依頼・条件調整 |
| 原状回復/修繕費 | 5〜10% | DIY化・予防保全での平準化 |
| 法定点検費 | 1〜2% | 複数棟の一括発注 |
| 保険料 | 0.5〜1.5% | 補償の重複整理・長期契約 |
| 集金手数料 | 0〜3% | 自主集金・保証会社の送金活用 |
削減効果と手間で優先順位をつける
見直しは「削減額が大きく、かつ手間が小さい」費目から着手するのが鉄則です。私は各費目を、年間削減見込額(縦軸)と自分にかかる工数(横軸)の2軸で評価します。たとえば集金手数料の自主化は、削減額が年18万円で工数はほぼゼロ(保証会社が家賃を直接送金してくれるため)でしたから、真っ先に着手しました。逆に修繕のDIY化は削減額こそ大きいものの、平日昼間に動けない兼業大家には工数負担が重く、優先度は中位に置きます。定量的に並べると、感覚で「まず管理会社を替える」と動くより、はるかに効率よく利益が残ります。
募集広告費は「空室日数」とセットで見る
募集広告費(広告料・AD)は、単純に安く抑えればよい費目ではない点に注意が必要です。ここを削りすぎると、客付けが弱くなって空室期間が延び、逸失家賃という別の費目が膨らみます。私は募集広告費を、単独の金額ではなく「広告費+空室日数の逸失家賃」の合計で評価します。たとえば家賃6万円の部屋で、広告費を家賃1ヶ月分ケチったせいで空室が2ヶ月延びれば、6万円節約して12万円損する計算です。逆に、退去が読める時期に早めに募集を出し、内見が入りやすい繁忙期に空室を当てられれば、広告費を積んでも総額では得になります。募集広告費だけは「削る」より「タイミングを最適化して回転を上げる」方が効くという、他費目とは違う判断軸を持っています。
💡 判断のポイント
見直しは「比率がレンジ上限を超えている費目」×「工数が小さい費目」の重なりから着手する。全費目を同時に触ると効果の検証ができなくなるので、1回に手をつけるのは1〜2費目までに絞るのが失敗しないコツです。
管理料・集金手数料の自主化を時給換算する
管理料の自主化は削減インパクトが大きい一方で、最も判断を誤りやすい費目です。「管理料5%が浮く」と喜んで自主管理に切り替えたものの、増えた工数を時給換算したら実質赤字だった、という失敗は珍しくありません。私も最初の1棟で、これに近い痛い経験をしました。
浮く金額と増える工数を同じ単位で並べる
自主化の判断は、削減額と工数増を必ず「円」に揃えて比較します。年間家賃600万円のアパートで管理料5%なら年30万円が浮きます。一方、自主管理で増える作業は、入居者対応・退去立会・募集調整・クレーム一次受けなどで、私の実測では8戸規模で月あたり6〜8時間、年間およそ80〜90時間でした。この工数を自分の時給で評価します。仮に本業や他の投資で時間あたり2,000円を生める人なら、90時間×2,000円=18万円が実質コストです。差し引き30万円−18万円=12万円が実質メリットになります。
| 項目 | 全部委託 | 自主管理 |
|---|---|---|
| 管理料(年) | 30万円 | 0円 |
| 自分の作業時間(年) | 約10時間 | 約90時間 |
| 時間コスト(2,000円/h) | 2万円 | 18万円 |
| 実質負担 | 32万円 | 18万円 |
この例なら自主化に14万円の優位があります。ただし時給を4,000円で評価する人なら、90時間×4,000円=36万円となり、自主化はむしろ損になります。集金手数料だけは工数がほとんど増えないので、時給がいくらであっても削る価値がある費目です。私はまず集金の自主化から入り、管理そのものの自主化は「時給評価で黒字が出る棟だけ」に限定しています。
工数は「見える化」して過小評価を防ぐ
自主化の判断でもうひとつ大切なのは、工数を甘く見積もらないことです。人は自分の作業時間を実際より短く見積もる傾向があり、「クレーム対応なんて年に数回」と思っていても、電話1本の裏には状況確認、業者手配、入居者への折り返し、記録という一連の作業が連なります。私は自主化した最初の1年、実際にかかった時間をスマホのメモに都度記録しました。すると見込み60時間に対し実績は95時間で、6割も過小評価していたことが判明しました。工数を実測して初めて、時給換算の判断が正しく機能します。二年目以降はその実測値を使って、棟ごとに自主化の可否を再判定しています。感覚の「たいした手間じゃない」ほど当てにならないものはありません。
⚠️ 失敗談
私は所有する築古アパートで、管理料5%を惜しんで安易に全戸自主管理へ切り替えました。ところが繁忙期に退去が3件重なり、立会と募集調整で1ヶ月に25時間も取られ、本業に支障が出ました。時給換算すると浮かせた管理料を工数コストが上回り、その年は実質マイナス。翌年からは「退去が集中しやすい繁忙期の立会だけは委託」と部分外注に切り替え、工数のピークをならすことで黒字化しました。オール自主化ではなく、費目の中をさらに工程分解して外注/自主を組み替えるのが正解でした。
修繕費を予防保全で平準化する
6費目の中で最も金額が大きく、最も振れるのが修繕費です。機械設計の現場では、壊れてから直す「事後保全」より、劣化する前に手を打つ「予防保全」の方がトータルコストが下がることが常識です。賃貸の修繕もまったく同じで、突発の高額出費を減らす鍵は、支出を平準化する予防保全の考え方にあります。私は修繕費を「業者に頼むと高い費目」の代表格として、DIYで対応できる範囲を年々広げてきました。クロス貼り替えや床の重ね張り、混合栓交換などを自分で行うと、業者見積もりの1/5以下に収まることも珍しくありません。ただしDIYは工数と技能を要するので、後述の時給換算と予防保全の考え方を組み合わせ、どこまで自分でやるかの線を毎年引き直しています。
突発高額出費が利益を壊す仕組み
私が過去3年の修繕費を棚卸ししたとき、平均は家賃の7%でしたが、給湯器が2台同時に寿命を迎えた年だけ15%に跳ね上がっていました。給湯器は1台交換8〜10万円、屋根の部分補修が1回20万円超と、突発費用は一撃で数ヶ月分の利益を消します。事後保全に頼ると、この山が読めないまま毎年ギャンブルを続けることになります。
耐用年数から交換を先読みして予算化する
予防保全では、給湯器(約10〜13年)、エアコン(約10〜15年)、屋根・外壁塗装(約12〜15年)といった主要設備の耐用年数を棟ごとに一覧化し、更新時期を先読みします。私は各設備の設置年を台帳にし、更新予定額を年数で割って毎月の修繕積立に落とし込みます。たとえば10年後の外壁塗装100万円は、月あたり約8,300円を積み立てておけば突発ではなくなります。設備更新のタイミングをずらして発注すれば、複数設備が同じ年に重ならず、支出の山を平らにできます。事後保全から予防保全に切り替えるだけで、私は修繕費の年ごとの振れ幅を半分以下に抑えられました。DIYで交換できる部材(パッキン・混合栓・換気扇など)を早めに手当てすることも、突発の業者出動費を防ぐ有効な平準化です。
「壊れる前の一手」が総コストを下げる
機械設計では、部品が完全に破損してから交換すると、その部品だけでなく連鎖して周辺部品まで損傷し、修理範囲と費用が跳ね上がります。賃貸設備もまったく同じ構造です。たとえば屋根の防水が切れかけた段階なら部分補修20万円で済むところを、雨漏りが天井裏や室内まで達してから対応すると、下地・断熱材・内装まで巻き込んで80万円超になることがあります。私は築古アパートで、まさにこの連鎖を一度経験しました。数万円のコーキング打ち直しを先延ばしにした結果、退去時の原状回復が想定の3倍に膨らんだのです。以来、年1回の外観・水回り点検をルーチン化し、劣化のサインが出た部材は「まだ使える」段階で手を打つようにしています。予防点検にかける数万円は、突発の数十万円を防ぐ保険料だと考えると安いものです。定期点検の項目は、屋根・外壁・シーリング・給排水・給湯器・電気設備の6系統に絞り、チェック表で毎年同じ視点で見ることで、劣化の進行を定量的に追えるようにしています。
複数棟の同一費目を束ねて単価を下げる
複数棟を持つ大家だけが使える強力なレバーが「集約発注」です。同じ費目を棟ごとにバラバラに発注していると、そのたびに割高な単発単価を払うことになります。清掃・法定点検・保険といった費目は、複数棟をまとめて1社に発注するだけでボリュームディスカウントが効きます。
清掃・点検はまとめ発注で1棟あたりを下げる
私は共用部清掃を、以前は棟ごとに別業者へ月3,000〜4,000円で頼んでいました。これを近隣3棟まとめて1社に発注したところ、移動効率が上がる分だけ相手も値引きに応じ、1棟あたり月2,400円まで下がりました。3棟合計で月5,000円弱、年6万円の削減です。消防設備点検も、点検日を同じ日に固めて3棟一括で依頼すれば、出動費が1回で済み、単発発注より2割前後安くなりました。相手の移動・段取りコストを減らしてあげることが、値引きを引き出す交渉材料になります。
火災保険は補償の重複を整理してから束ねる
保険料も、棟ごとにバラバラの満期でバラバラの補償内容だと、無駄な重複が生じます。私は全棟の火災保険の満期・補償・免責額を1枚に棚卸しし、重複していた個人賠償特約や不要な特約を整理しました。そのうえで満期をそろえて複数棟をまとめて見積もりを取り直すと、補償を落とさずに保険料を約12%圧縮できました。長期契約(5年一括など)を選ぶと年あたりの単価がさらに下がります。ただし束ねる前に、必要な補償を削っていないかの確認は必須です。
職人・業者との直取引で中間マージンを抜く
集約のもうひとつの効果は、業者との関係が深まって直取引の単価が下がることです。棟ごとに違う下請けを使っていると、常に一見の客として割高な単価を提示されます。私は複数棟の清掃・点検・小修繕を同じ職人チームに継続発注することで、相手にとっての「安定した仕事」を提供し、その見返りに単価を1〜2割下げてもらっています。管理会社経由だと上乗せされる中間マージンも、直取引なら圧縮できます。ただし直取引は自分で手配・支払い・トラブル対応を負う分、工数が増えるので、ここでも時給換算の視点は忘れません。私の場合、年間発注額が大きい清掃と定期点検だけを直取引にし、単発の突発修繕は管理会社経由のままにする、というハイブリッドに落ち着いています。全部を直取引にするのではなく、金額と頻度が大きい費目に絞って中間マージンを抜くのが、工数と削減額のバランスが取れる形でした。
💡 判断のポイント
集約発注は「相手の手間を減らす」ことが値引きの源泉です。棟がバラバラに散っている場合は移動効率のメリットが薄く、束ねても下がりにくい。物件が近接している費目から優先して集約すると効果が出やすいです。
削ってはいけない費目の線引き
コスト削減で最もやってはいけないのは、削ると将来もっと高くつく費目まで削ることです。運営費には「削っていい費目」と「削ると入居率や安全を損なう費目」があり、この線引きを間違えると短期の数万円のために長期の数十万円を失います。
法定点検・必要保険は削減対象にしない
消防設備点検や建築設備の法定点検は、そもそも法令で義務づけられており、削るという選択肢自体がありません。私は法定点検費を「削る費目」ではなく「まとめて単価を下げる費目」として扱います。火災保険や施設賠償のような、事故一発で経営が傾くリスクに備える保険も同様です。年数万円をケチって無保険にし、水漏れで階下に損害を出せば、賠償で数百万円が飛びます。定量的に見れば、法定点検と必要保険は費用ではなくリスク回避への投資です。
入居者満足に直結する対応費は投資と考える
削って一番後悔しやすいのが、入居者満足に直結する費目です。エアコンや給湯器の故障対応を先延ばしにする、退去時の清掃を安く済ませて次の内見印象を落とす、といった節約は、空室期間の延長という形で跳ね返ります。私の物件では、家賃6万円の部屋が1ヶ月空けば6万円の逸失で、これは数年分の細かな節約を一撃で吹き飛ばす金額です。故障の即日一次対応や退去後のしっかりした原状回復は、コストではなく空室を防ぐ投資と位置づけ、ここは削りません。削るのは「入居者が価値を感じない費目(過剰な管理特約・重複保険・割高な単発発注)」に限定するのが、私の線引きです。
「削る費目」と「投資する費目」を色分けする
私は棚卸し表の各費目に、赤(投資・削らない)・黄(要検討)・緑(削減余地あり)の3色を割り当てています。法定点検・必要保険・故障の一次対応・退去時の基本清掃は赤で固定。集金手数料・重複保険・割高な単発発注・過剰な管理特約は緑で、真っ先に削る対象。管理料や修繕の外注範囲は、棟の立地や自分の可処分時間しだいで変わるため黄に置き、時給換算で都度判断します。この色分けをしておくと、コスト削減に頭が熱くなったときでも、赤の費目にうっかり手を出す事故を防げます。削減は攻めですが、赤の費目は守り。攻めと守りを最初に線引きしておくことが、長期で利益を積み上げる土台になります。数字で削る技術と同じくらい、「削らないと決める判断」が経営を安定させます。実際、私が所有する築古アパートでは、24時間の故障一次受付(月あたり1戸300円程度)を一度解約を検討しましたが、過去2年の利用実績を数えると年7件の夜間対応があり、うち2件は水漏れの初期対応でした。初動が半日遅れていれば階下損害で数十万円コースだったと考えると、年約3万円のこの費目は緑ではなく赤に分類すべきだと判断し、継続しています。迷ったら「削った場合の最悪シナリオの金額」を見積もり、削減額の10倍を超えるなら赤、というのが私の目安です。
費目別の年間推移を記録して効果を検証する
削減施策は、やって終わりではありません。機械設計で改善策を打ったら必ず前後のデータを比較するように、賃貸経営でも費目別の年間推移を記録し、翌年に効果を検証するモニタリングが欠かせません。記録がなければ、削減できたのか、たまたまその年が安かっただけなのか区別できません。
費目別・棟別の年間推移表を1枚で管理する
私は棟ごとに、6費目の家賃比率を縦に、年度を横に並べた推移表を1枚のシートで管理しています。施策を打った費目には施策名と実施月をメモしておき、翌年の同費目比率と突き合わせます。たとえば集金の自主化を実施した棟は、翌年の集金手数料比率が3%から0%に落ちていれば効果は明確です。逆に修繕費のDIY化を狙ったのに翌年も比率が下がっていなければ、DIYが工数倒れになっていないか、発注単価が高止まりしていないかを疑います。数値が動かなかった費目こそ、次に手を入れる場所を教えてくれる貴重な情報です。効果が出た施策は他棟へ横展開し、出なかった施策は原因を分解して打ち直す。この改善サイクルを毎年回すことで、削減は一度きりのイベントではなく、積み上がる仕組みになります。
翌年の予算にフィードバックする
推移表の価値は、翌年の予算精度が上がることにあります。私は前年実績の3年平均を基準に、施策効果の見込みを反映して各費目の目標比率を設定します。運営費全体で家賃の何%に収めるという上限を決め、費目ごとに配分すると、突発費が出ても他費目で吸収できるかを即座に判断できます。予算を先に決めておくと、期中に「この修繕は今年やるべきか」と迷ったとき、残り予算という客観的な基準で判断できるようになります。感覚で財布の紐を締めたり緩めたりするより、年初に引いた予算線に沿って淡々と運営する方が、結果的にコストは安定します。私の直近の実績では、9棟合計の運営費予算に対する着地の誤差は±3%以内に収まるようになり、期中の資金繰りで慌てることがほぼなくなりました。記録を始めた初年度は誤差が15%近くあったので、これは3年間モニタリングを続けた学習効果です。推移表の記入自体は年1回・棟あたり15分程度の作業ですから、費用対効果で見ればこれほど割のいい15分はありません。下は私が使っている最終チェックリストです。
💡 棚卸しチェックリスト
・6費目に分解し、各費目の家賃比率を算出したか
・比率がレンジ上限を超えた費目を特定したか
・自主化候補は工数を時給換算し実質メリットを出したか
・修繕は耐用年数から更新を先読みし積立に落としたか
・清掃/点検/保険を複数棟で束ねられないか検討したか
・法定点検/必要保険/入居者対応を削っていないか
・費目別の年間推移を記録し翌年に検証する仕組みがあるか
まとめ
賃貸運営費の削減は、根性や交渉術ではなく、費目別に家賃比率で見える化する棚卸しから始まります。運営費を「管理料・募集広告・原状回復/修繕・法定点検・保険・集金手数料」の6費目に分解し、比率がレンジ上限を超えた費目から、工数の小さいものを優先して手をつける。管理料や集金手数料の自主化は必ず工数を時給換算して実質メリットで判断し、修繕費は予防保全で突発出費を平準化する。清掃・点検・保険は複数棟で束ねて単価を下げ、法定点検・必要保険・入居者満足に直結する対応は決して削らない。そして費目別の年間推移を記録し、翌年に効果を検証して予算へフィードバックする。私はこの棚卸しを毎年繰り返すことで、運営費比率を22%から15%前後まで下げ、年間70万円以上を利益として残せるようになりました。まずは1棟、6費目に分解した棚卸し表を作ることから始めてみてください。数字で並べた瞬間に、削るべき費目は自然と浮かび上がってきます。私自身、最初の棚卸しに要した時間はわずか2時間でしたが、その2時間が年70万円の削減という形で毎年返ってくる、最も費用対効果の高い作業になりました。運営費の削減は特別な才能ではなく、費目に分けて数字で見るという地味な習慣の積み重ねであり、誰にでも今日から始められる確実な利益改善策です。なお税務・保険の詳細は2026年時点の一般的な考え方であり、個別の判断は税理士や保険の専門家に確認してください。
📚 大家のリアル シリーズ