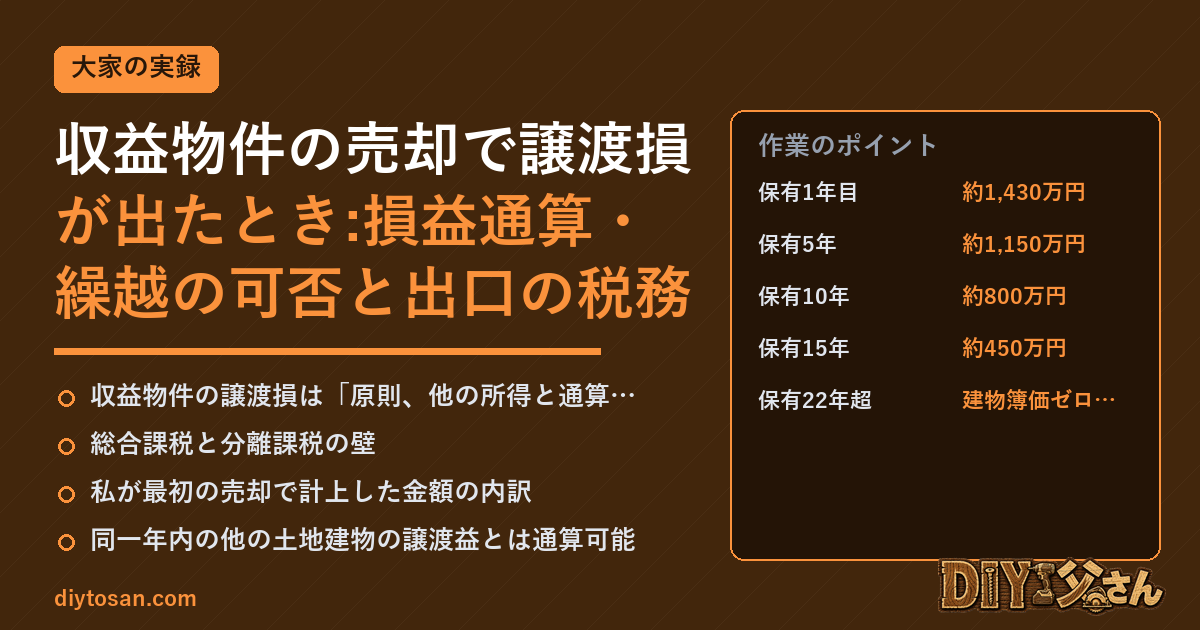
収益物件を売却して譲渡損が出た――多くの大家がこの局面で最初に期待するのは「給与や不動産所得と相殺して税金を取り戻せるのではないか」という発想です。しかし結論から言えば、事業用(賃貸用)の土地建物の譲渡損失は、原則として給与所得や不動産所得など他の所得と損益通算できません。分離課税グループ内、つまり同一年に売った別の土地建物の譲渡益とだけ相殺できるのが原則です。私は大家歴15年で複数棟(9棟)を保有し、そのうち3棟を売却経験があります。うち1棟は簿価より安く売って約780万円の譲渡損が出ましたが、他の家賃所得や本業収入とは1円も通算できませんでした。本記事では、機械設計エンジニアとして数字を積み上げて意思決定してきた経験から、譲渡損が出たときの税務ルール、マイホーム特例が使えない理由、それでも損切りが総合的に有利になる判定式、減価償却が終盤の物件で損が出にくくなる構造、そして翌年以降のキャッシュフロー改善試算までを一気通貫で整理します。数字を並べれば、感情ではなく合理で出口を決められます。
収益物件の譲渡損は「原則、他の所得と通算できない」という核心
ここが最重要ポイントです。個人が保有する土地・建物等の譲渡は、給与や事業、不動産賃貸と切り離された「分離課税(申告分離)」に区分されます。したがって同じ「不動産」であっても、家賃収入は総合課税の不動産所得、売却は分離課税の譲渡所得と扱いが異なり、譲渡損が出ても家賃所得と相殺することはできません。2004年の税制改正で、事業用不動産の譲渡損失は総合課税との損益通算が明確に不可となりました。2026年時点でもこの原則は生きています。私はこのルールを最初の売却時に痛感しました。1棟目の木造アパートを2018年に3,200万円で購入、2023年に2,780万円で売却しました。取得費(建物の未償却残高+土地+諸経費)は約3,010万円、譲渡費用が約120万円で、譲渡損は約350万円。家賃収入から生まれた不動産所得と通算できれば当年の所得税・住民税で概算70万円弱の還付が期待できましたが、実際には通算不可でゼロ。この「思っていたのと違う」を回避するために、売却前の段階で税務ルールを紙に書き出すことを強く勧めます。
総合課税と分離課税の壁
総合課税は複数の所得を合算して累進税率を適用する仕組みで、給与・事業・不動産(家賃)・雑所得などが含まれます。一方、土地建物の譲渡と株式譲渡は分離課税で、それぞれ独自の税率・独自のグループで完結します。この「壁」を越える通算は認められません。だから譲渡損は、分離課税グループ、しかも土地建物のグループ内でしか使えないのが基本です。数字で確認すると、給与900万円+家賃所得120万円で課税所得が課税所得800万円あるサラリーマン大家が、譲渡損350万円を出しても、給与や家賃と通算できないので、当年の所得税・住民税は譲渡損ゼロ扱いで計算されます。
私が最初の売却で計上した金額の内訳
参考までに、上記1棟目の内訳を出しておきます。売却価額2,780万円、譲渡費用(仲介手数料+登記費用+印紙)約120万円、取得費は土地1,850万円+建物取得価額1,300万円−減価償却累計140万円で建物簿価1,160万円、合計3,010万円。譲渡所得=2,780−120−3,010=△350万円。長期譲渡(所有5年超)ですから税率は所得税15%+復興特別所得税+住民税5%で合計約20.315%ですが、損なので税額は発生しません。しかしその「発生しない」だけで、還付はゼロ。損切りする以上、この損失は「未来の他の譲渡益との相殺権」としてしか使えないと割り切る必要があります。
同一年内の他の土地建物の譲渡益とは通算可能
唯一、はっきり救いになるのが「分離課税グループ内の内部通算」です。同じ年に別の土地・建物を売って譲渡益が出ていれば、そこと相殺できます。私は2024年に、含み損のあった区分マンション1室と含み益のあった戸建て1棟を、あえて同一年に売却しました。区分から譲渡損480万円、戸建てから譲渡益620万円。通算後の譲渡所得は140万円で、税率20.315%として税額約28.4万円。もし翌年にずらしていれば、戸建て益620万円にフルで課税されて税額約125.9万円、区分損480万円は塩漬け(繰越不可・後述)で、差額約97.5万円を余分に払うところでした。売却時期をコントロールできるなら、含み損と含み益を同じ年にぶつけるのは強力な節税手段です。
長期と短期の内部通算の順序
土地建物譲渡には「長期(所有期間5年超)」と「短期(5年以下)」があり、税率が違います(長期20.315%、短期39.63%)。同一年内で通算するときは、まず同じ区分内で相殺し、それでも損が残ればもう一方の区分と相殺できます。数字で組んでみます。長期損△300万円と短期益+200万円があれば、まず短期益と長期損を相殺し、残った長期損△100万円は当年の他の土地建物譲渡益がなければそこで消滅します。翌年以降には繰り越せません(マイホーム以外は繰越不可)。だから「同一年内に、益と損を意図的に並べる」タイミング戦略が実務上の肝になります。
売却年をずらすと損はどこにも行かない
⚠️ 失敗談
私は2022年に、含み損のある区分マンションを年内に整理しきれず、翌2023年1月に売却しました。ところが2022年に別途売った戸建てには譲渡益が240万円あり、税額約48.7万円を確定。区分の損は2023年に繰り越されましたが、2023年は他の土地建物譲渡益がなく、そのまま消滅。結果として「同年に間に合っていれば消えたはずの税金」を約48.7万円多く払う羽目になりました。売却の意思決定は、契約日ベースの年またぎに徹底的に注意する必要があります。
この経験から、私は毎年10月時点で「今年決着させたい含み損」「今年収益化する予定の含み益」を並べたリストを作り、11〜12月に契約日を寄せる運用に切り替えました。契約日と引渡日が年をまたぐと、通算対象の年が変わりますから、契約日(または引渡日、選択できる場合あり)の設計が重要です。
マイホームの譲渡損失特例と、賃貸に使えない理由
ネットで「譲渡損失は繰越できる」と書いてあるのを見て、賃貸物件でも使えるはず、と勘違いする大家は少なくありません。これはマイホーム(居住用財産)限定の特例で、事業用不動産には適用がありません。主な特例は2種類。①住宅ローンが残る居住用財産の譲渡損失で、譲渡代金がローン残高に足りない場合の損失。②買換えで、譲渡した居住用財産の損失を、新居購入で繰り越す場合の損失。いずれも「自分が住んでいた家」が対象で、賃貸に出していた物件、事業として保有していた物件は原則対象外です。オーナーチェンジで買った区分マンションはもちろん、自宅を賃貸に転用してから売った場合も原則対象外(居住用でなくなった時期による)です。
マイホーム特例の主な要件と数字感
マイホーム損失特例の中身を軽く押さえておきます。譲渡年の1月1日時点で所有期間5年超、譲渡年の合計所得金額3,000万円以下(繰越各年も同様)、住宅ローンが残ることや、買換え要件など。損益通算の上限は「住宅ローン残高−売却価額」までで、それを超える損失は通算不可。私の知人はマイホームを2,400万円で売却し、ローン残高2,800万円、譲渡損650万円。通算可能額は400万円(=2,800−2,400)にキャップされ、当年で使い切れなかった分は翌年以降3年繰越し、給与所得と通算していきました。給与900万円のサラリーマンで、4年間で総計約120万円強の税還付になりました。ただしこれは「マイホーム」だから成立する話で、賃貸オーナーには関係がありません。
「自宅を賃貸に転用してから売った」の落とし穴
私が最初に相談を受けた大家仲間で、自宅を賃貸転用してから3年後に売却した方がいます。「元マイホームだから特例が使えるはず」と当てにしていましたが、居住しなくなってから譲渡年の1月1日時点で3年を経過する日の属する年の12月31日までに売る、といった要件から外れていて、結局適用不可。譲渡損430万円は通算も繰越もできませんでした。マイホーム特例は「使えたらラッキー」ではなく「使える条件を厳密に満たしているか」を先に確認するもので、賃貸オーナーは基本的に自分の投資物件では使えないと覚悟しておくのが安全です。詳細な要件判定は税理士に確認してください。
譲渡損が出ても損切りが総合的に有利になるケースの判定
ここが実務の核です。譲渡損の税務救済はほぼゼロでも、売却が総合的に有利になることは珍しくありません。判断軸は3つ。①保有継続コストと将来リスクを回避できる、②手元資金を回転させて再投資の利回りを取れる、③将来の税負担(減価償却終了後の増税、譲渡益への課税)を先送り・回避できる。私はこれを「回避コスト+機会損失+税繰延効果」の3項目で計算します。機械設計でいう「LCC(ライフサイクルコスト)評価」に近い発想です。
判定式の作り方
💡 判断のポイント
損切り価値=(継続保有CFの現在価値+期末売却額の現在価値)−(即売却手取り+再投資による追加CF)。マイナスなら売却が有利、プラスなら継続が有利。予測CFは家賃下落・修繕費・空室率・金利を弱気で置き、再投資利回りは弱気に置く。
具体例を出します。私が2024年に売却した築30年木造アパートは、簿価3,050万円、市場価格2,400万円、譲渡損約650万円。継続保有した場合の想定CFは、年間手取り家賃180万円−固都税+修繕平均70万円−ローン利払い(残債1,800万円)90万円=年+20万円。10年後の売却想定額は1,800万円(躯体劣化+競合増)。割引率3%で現在価値を出すと約1,510万円。継続シナリオの合計現在価値=CF現価170万円+期末売却現価1,340万円=約1,510万円。一方、即売却手取りは2,400万円−譲渡費用110万円−残債返済1,800万円=490万円。この490万円を年利4%で10年運用すると再投資後価値約726万円。総合すると、継続1,510万円vs売却+再投資490+726=1,216万円。この物件は継続保有が有利という結論。
逆に売却が有利になった別物件
同じ判定式を、雨漏り再発&大規模修繕500万円が見込まれる別の区分に当てはめると、継続10年の想定CFは修繕負担で年△10万円、期末売却価値は600万円(市況維持)。継続現価は約△90万円+446万円=約356万円。即売却手取りは680万円−譲渡費用35万円−残債400万円=245万円。これを4%で10年運用すると約362万円。継続356万円 vs 売却245+運用相当=残存投資額245×(1.04^10)=約363万円。ほぼ拮抗ですが、大規模修繕リスクや空室リスクを踏まえると売却が明確に有利、と判定しました。この物件は譲渡損130万円が出ましたが、他物件の譲渡益60万円と内部通算し、残70万円は消滅させる決断をしました。
減価償却が進んだ物件は譲渡益が出やすく、損が出にくい
意外な盲点なのですが、保有期間が長いほど譲渡損は出にくくなります。理由は「取得費が減価償却によってどんどん下がる」からです。譲渡所得=売却価額−譲渡費用−取得費で、取得費に含まれる建物価額は毎年減価償却されて簿価が減っていきます。土地は償却されませんが、建物は容赦なく削られます。私が保有する築古RC(1988年築)を例にすると、購入価額4,800万円(土地2,000万円+建物2,800万円)を12年保有した現在、建物の未償却残高は約340万円まで減っています。取得費合計は約2,340万円+土地取得諸経費約110万円=2,450万円。仮に3,200万円で売却すれば、譲渡費用160万円を引いて譲渡所得は約590万円。長期譲渡税約120万円が発生します。逆に「損切り」しようと2,300万円で叩き売っても、実は損は出ず、譲渡所得は△310万円ではなく−(2,300−160−2,450)=△310万円…と、多少の損は出ます。ここまで簿価を下げていると、譲渡損が出にくいだけでなく、譲渡益が出やすい構造になっているのが実態です。
減価償却の進み具合と譲渡損の出やすさ(概算表)
| 保有年数 | 建物簿価(木造・当初1,500万) | 売却価額2,000万での譲渡所得の傾向 |
|---|---|---|
| 保有1年目 | 約1,430万円 | 損が出やすい(初期経費が乗る) |
| 保有5年 | 約1,150万円 | やや損、境界線 |
| 保有10年 | 約800万円 | やや益寄り |
| 保有15年 | 約450万円 | 明確に益が出やすい |
| 保有22年超(木造償却終了) | 建物簿価ゼロ近辺 | 売却額≒譲渡益、税負担大 |
減価償却「取り過ぎ」問題
減価償却は保有中の課税所得を下げる強力な武器ですが、その分だけ簿価が下がって、売却時の譲渡所得が膨らみます。つまり保有時と売却時で「税の場所」が変わるだけの、繰延効果と割り切るのが正しい理解です。私は初期に減価償却をフルに取っていた木造築古を売却した際、簿価がほぼゼロで譲渡益860万円が出て税額約175万円を払いました。保有中は毎年家賃所得を圧縮できて助かった一方、「後払い」の請求書が来た感覚。譲渡損を期待するより、譲渡益に備えるほうが実務では圧倒的に多い、と覚えておくとよいでしょう。
損切り売却の意思決定フローと翌年以降のCF改善試算
ここまでを踏まえて、実際の意思決定手順に落とし込みます。私は9棟のうち3棟を売却した経験から、次の7ステップを標準化しています。①含み損益と譲渡税額シミュレーション、②同一年内に売る他物件の益と組み合わせ可能かの確認、③マイホーム特例の該否確認(まず不可と割り切る)、④継続保有CFと将来売却額の現在価値算定、⑤即売却手取りの再投資利回り想定、⑥キャッシュ改善効果と精神的コストの評価、⑦契約日を意識した年またぎ管理。この順序で紙に書き出すと、感情に流されにくくなります。
翌年以降のキャッシュフロー改善試算
私が2024年に区分マンションを譲渡損130万円で売った例で、翌年以降のCF改善を出します。売却前、この物件の年間実CFは、家賃収入84万円−管理修繕費用15万円−固都税7万円−ローン利払い25万円−元本返済28万円=年間手取り+9万円。加えて空室リスクや将来の設備更新(給湯器・エアコン)想定10万円/年を織り込むと、実質△1万円。売却で残債を消して、手取り245万円を再投資に回した場合、他区分の頭金として利回り5%で6%レバレッジをかけると年間+38万円のCFに切り替わります。差引年間+39万円の改善。10年で単純累計390万円。損切りで失う税救済ゼロ+繰延税ゼロですが、実質CFの改善で回収できる構造です。
損切り判断チェックリスト
| チェック項目 | 合格ライン |
|---|---|
| 保有継続CFが5年連続でマイナス見込み | Yesなら売却検討ON |
| 残債と売却価額の差が手取りでプラス | 手取り+150万円以上あれば実行判断強め |
| 同一年内に譲渡益物件を売れる予定 | あれば同年決着で内部通算 |
| 売却後の再投資先の利回り | 4%以上を最低ライン |
| 大規模修繕・設備更新の直近見込み額 | 100万円以上は売却誘因 |
| 物件が精神的コストの原因になっている | クレーム多発なら加点 |
このチェックリストは「機械設計の設計レビュー」を家業に持ち込んだ発想で、5段階評価などせず、Yes/Noと数字で埋めます。判断のブレを消すのが目的です。
実務で押さえる譲渡損関連の細部と留意点
ここまで大枠を書きましたが、実務では細部で失点することが多いので、私が3棟売却で気づいた注意点を整理しておきます。まず取得費に含める諸費用の把握です。仲介手数料、登記費用、不動産取得税、印紙税、購入時の固都税精算金は取得費に加算できます。逆に「借入金利息」は事業用の場合は基本的に取得費に含められません(不動産所得の必要経費で処理済のため)。私は最初、購入時に払った利息を取得費に足せると勘違いして、税理士に修正されました。取得費を過大に見積もると、譲渡損は多く出て見えますが、税務調査で否認されるとペナルティが発生します。
減価償却累計の再計算
もう一つ実務で外せないのが、減価償却累計の再計算です。事業用の売却では、譲渡年の期首から譲渡月までの期間対応の減価償却を計上し、それを反映した建物簿価で譲渡所得を計算します。私は月次で減価償却を計上していたので実務上は簡単でしたが、年1回一括計上している大家さんは、譲渡月までの月割り計算を忘れがちです。この一手間で数万円〜十数万円の税額差が出ます。
譲渡費用の範囲
譲渡費用に含められるものは、仲介手数料、印紙税、立退料、建物取り壊し費用など。逆にリフォーム費用は原則含められません(取得費や修繕費で処理)。私は売却直前に80万円かけて内装リフォームしましたが、これは譲渡費用ではなく、譲渡年の不動産所得の必要経費として処理しました。売却するとはいえ、譲渡までは賃貸として稼働していたため成立した処理です。
売却タイミングと消費税の課税事業者判定
個人の建物売却は「消費税」の課税判定にも影響します。売却価額のうち建物部分が課税売上に該当し、前々年課税売上1,000万円超なら課税事業者、というルール。譲渡損に注目していると忘れがちですが、私は売却翌々年に消費税課税事業者になり、家賃(非課税売上)しかない年でも申告義務が発生して、税理士報酬が余分に約8万円かかりました。売却前に消費税の影響も併せて試算しておくと安心です。詳細は税理士に確認してください。
土地と建物の按分方法で数字が大きく変わる
売却契約書に建物価額と土地価額を分けて記載する形式が一般的ですが、明示のない場合、固定資産税評価額比で按分するのが実務の定石です。ここが曖昧だと、建物譲渡損が過大に計上されるリスクがあります。私は2棟目の売却時、契約書に「土地建物一括3,900万円」としか書いておらず、税理士から按分表の作成を求められました。固都税評価額で土地7:建物3の物件でしたので、建物1,170万円・土地2,730万円で按分し、建物側は簿価900万円との差額+270万円の譲渡益、土地側は取得費2,500万円との差額+230万円の譲渡益と、それぞれ内訳が確定。契約書段階で内訳を書いておけば、按分でもめずに済みますし、税務調査でも説明しやすくなります。次回以降、契約書に必ず内訳記載を求めるようにしました。
共有名義・法人名義の場合の扱い
家族と共有で購入していたり、資産管理法人で保有していたりする場合は、譲渡損の扱いが個人単独と変わります。共有の場合は持分割合に応じてそれぞれの譲渡所得を計算し、それぞれの申告分離課税で処理。法人保有の場合は、そもそも申告分離ではなく法人税の課税所得の一部として計上され、法人内の他の益と通算可能です。私は9棟のうち4棟を資産管理法人に移していますが、法人に入れた物件の売却では、他物件の家賃収入や別事業収入とダイレクトに通算できます。譲渡損の税務救済が個人ではほぼ受けられないという事情から、含み損の大きい物件は法人保有に切り替えるという長期戦略もあります(登録免許税や不動産取得税など切替コストは要計算)。個人保有と法人保有のどちらが得か、というシミュレーションは、譲渡損の出やすい物件ほど検討価値が高くなります。
相続予定物件は「売らずに置く」も選択肢
もう一つ、譲渡損が出そうな物件を「あえて売らない」という選択肢もあります。相続を経ると取得費が実質的にリセットされることはありませんが、相続税評価と併せて次世代への引継ぎ設計を組めるからです。私は築40年超の老朽アパートで、売却すると譲渡損400万円が出るが救済ゼロという物件を1棟、あえて相続対策物件として保有継続。その代わり、家賃はレントロールに乗せず、修繕は最小限、募集は近隣相場より1万円安く出して満室維持というスリム運用に切り替えました。年CFはトントンですが、次世代への贈与や相続時に土地評価を活用できます。売却がすべてではなく、「持ち続ける」という判断も定量計算で正当化できる場合があります。
まとめ:譲渡損は「税で回収」ではなく「出口の再設計」で捉える
本記事の要点を、意思決定に使える形で整理します。①事業用不動産の譲渡損は原則、給与や不動産所得と通算できず、譲渡年の他の土地建物譲渡益との内部通算しか救いがない。②マイホーム特例は賃貸オーナーには基本使えないので、期待しない。③したがって譲渡損の「税務救済」はほぼゼロと割り切り、意思決定は継続保有CFvs売却手取り+再投資の総合比較で行う。④減価償却が進んだ物件は譲渡損が出にくく、譲渡益と税額が出やすいので、売却=節税ではなく売却=繰延の精算と理解する。⑤同一年内に含み損と含み益を並べる「タイミング戦略」が唯一かつ強力な節税手段。⑥損切り判断は、7ステップ+チェックリストで感情を排除し、数字で決める。⑦諸費用の取得費算入、月割り減価償却、消費税判定など細部で失点しない。⑧法律・税務の詳細は2026年時点の情報として概観を示したもので、個別の適用は税理士へ相談する。私は3棟の売却経験を通じて、譲渡損の見た目に振り回されず、CF・再投資利回り・将来リスクを積み上げて決めることが最終的な資産形成につながると学びました。譲渡損は敗北ではなく、次の投資への切符です。数字で組み立てれば、出口も冷静に設計できます。
📚 大家のリアル シリーズ