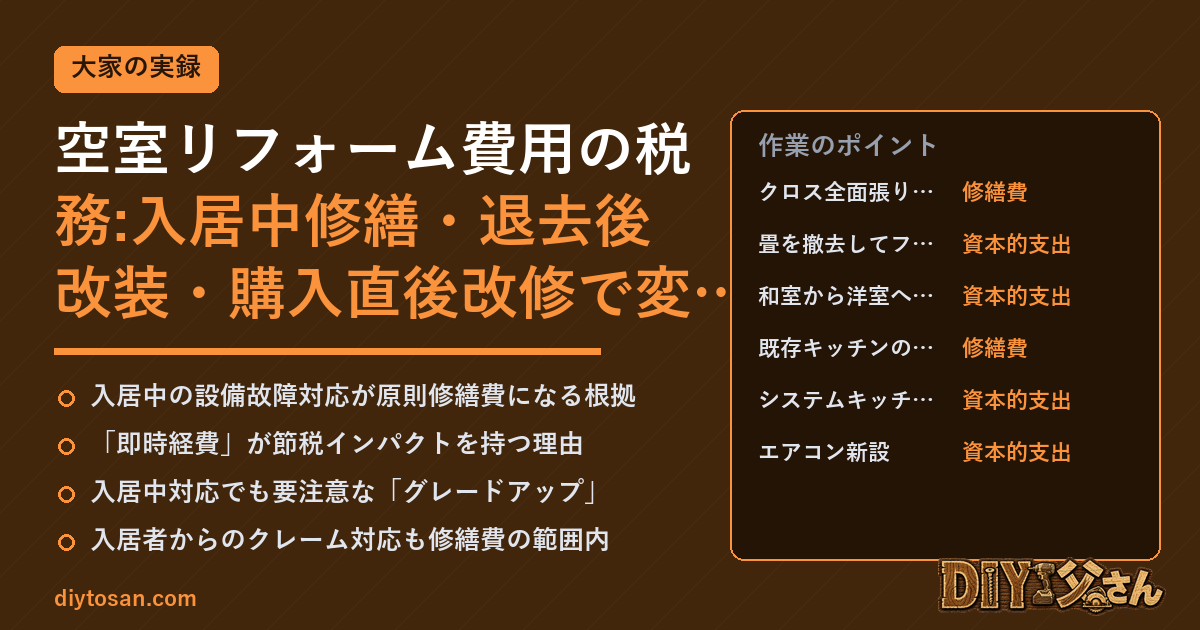
同じリフォームでも、税務上の処理はまったく異なります。私は9棟の収益不動産を保有し、原状回復や設備更新を業者に頼らず自分で施工していますが、確定申告の場面で毎年頭を悩ませるのが「この支出は修繕費か、資本的支出か、それとも取得価額か」という三分岐の判断です。例えば同じ20万円のクロス張り替えでも、入居中の壁破損対応なら即時経費、退去後の全面リニューアルなら状況により資本的支出、購入直後の内装リフレッシュなら取得価額に含めるべき、というように扱いが変わります。この記事では、私が実際に施工・申告してきた事例を交えながら、支出発生の「場面」ごとに正しい経費区分を整理します。DIYで削減した費用は業者依頼時の1/5以下になることが多いですが、税務処理を誤れば節税効果を数万円〜数十万円単位で失いかねません。数字と根拠に基づき、判断軸を明確にしていきます。
入居中の設備故障対応が原則修繕費になる根拠
入居者が住んでいる最中に発生した突発的な故障対応は、原則として全額修繕費として即時経費計上できます。所得税基本通達37-10では「通常の維持管理」または「原状回復」のための支出を修繕費と定義しており、入居中の給湯器故障や水栓漏水の交換は、まさに賃貸物件を貸し続けるために必要な維持行為です。私は昨年度、築22年の木造アパートで真冬の給湯器故障に対応しました。業者見積もりが14万8千円だったところ、私は同型番のガス給湯器本体をネット購入で8万2千円、ガス接続だけ有資格業者に1万5千円で依頼、合計9万7千円で交換しました。差額は約5万円、そしてこの9万7千円は全額その年の必要経費として即時計上しています。
「即時経費」が節税インパクトを持つ理由
資本的支出として計上した場合、耐用年数にわたって減価償却するため、初年度に落とせる金額はごく一部にしかなりません。例えば10万円の支出を10年で償却すれば初年度は1万円のみです。一方、修繕費なら10万円全額をその年の経費にできます。所得税率が20%(住民税10%含む合算30%相当)の大家であれば、10万円の即時経費と減価償却1万円の差は約2万7千円の節税差になります。数万円単位の判断ミスが年間で数十万円の差を生むことがあるため、区分は極めて重要です。
入居中対応でも要注意な「グレードアップ」
入居中の故障対応でも、故障前より明らかに機能が向上する交換は資本的支出とみなされる可能性があります。私は一度、故障した従来型給湯器をエコジョーズ(潜熱回収型)に交換して指摘を受けそうになった経験があります。給湯効率が上がり光熱費削減効果があるため「価値向上」と主張される余地があるためです。結局、同容量・同用途であること、また入居者からの光熱費請求はしていないことを説明して修繕費で通しましたが、迷ったら同グレード同機能の後継品を選ぶのが無難です。判断のポイントは「故障前と同等機能への復旧か」「新機能追加や容量拡大があるか」の2点です。
入居者からのクレーム対応も修繕費の範囲内
入居中の故障だけでなく、入居者からの快適性クレーム対応も、原則として修繕費の範囲で処理できます。例えば「建具の建て付けが悪くて閉まりにくい」「網戸が破れた」「水栓のパッキンから漏水がある」といった案件は、賃貸物件を貸し続ける上での維持行為に該当します。私は年間で15〜20件程度、こうした軽微修繕を発生させていますが、1件あたりの金額は3千円〜3万円程度で、すべて修繕費として即時経費計上しています。ただし入居者の故意過失による破損は、原則として入居者負担で対応させ、大家側の経費にはしません。この線引きも記録として残すのが重要で、私は入居者との連絡ログをメールベースで残し、大家側費用負担か入居者負担かを都度明確にしています。
💡 判断のポイント
入居中の突発対応は「同等機能への復旧」なら原則修繕費。故障前より明確にグレードが上がる交換は資本的支出の疑いが出るため、可能な限り同等品の後継機を選ぶこと。仕入書・カタログスペック表を保管し、機能同等性を証明できるようにしておく。
退去後の原状回復と価値向上工事の切り分け
退去後の空室工事は判断が最も複雑な場面です。壁紙の張り替えや畳の表替えといった経年劣化の回復は修繕費、間取り変更や設備新設で募集競争力を上げる工事は資本的支出になります。私は退去1件ごとに、工事項目を必ずスプレッドシートで分類してから発注しています。分類しないまま業者見積もりで一式請求されると、後から仕分けができず税務署に否認されるリスクがあるためです。
私の分類基準:金額でなく「工事の性格」で分ける
誤解されがちですが、修繕費か資本的支出かは金額の大小で決まりません。国税庁通達には形式基準として20万円未満なら修繕費として認められる規定があるものの、本質は「工事の性格」です。以下は私が実際に使っている分類表です。
| 工事内容 | 区分 | 根拠 |
|---|---|---|
| クロス全面張り替え(同グレード) | 修繕費 | 経年劣化の原状回復 |
| 畳を撤去してフローリング化 | 資本的支出 | 仕様変更・価値向上 |
| 和室から洋室への間取り変更 | 資本的支出 | 用途変更を伴う改造 |
| 既存キッチンの水栓交換 | 修繕費 | 部品交換の範囲 |
| システムキッチン全体入れ替え(グレードアップ) | 資本的支出 | 耐用年数延長・機能向上 |
| エアコン新設(元々なかった部屋) | 資本的支出 | 設備新設・価値向上 |
| 既存エアコン故障交換(同容量) | 修繕費 | 故障復旧 |
実例:1DKの退去後工事で31万円を仕分けた話
築古アパートの1DK退去時、私は総額31万4千円の工事を行いました。内訳はクロス全面張り替え12万円、床CFシート張り替え6万8千円、和室畳表替え3万2千円、水栓交換2万4千円、洋室化のためのカーペットからフローリング変更5万8千円、雑費(消耗品・清掃)1万2千円です。このうち修繕費として計上したのは25万6千円、資本的支出とした洋室化工事は5万8千円でした。フローリング化は用途変更を伴う仕様変更なので、建物本体の残存耐用年数(この物件は残り8年)で減価償却します。工事一式で発注すると業者は「一式35万円」で見積もってきましたが、私は工事項目ごとに分離発注(というよりDIY施工と業者施工を分けて)、金額と用途を明細化しました。この明細化こそが税務調査対応の生命線です。
失敗談:「一式表記」で仕分け不能になった過去
⚠️ 失敗談
大家1年目の頃、業者に「内装リフォーム一式42万円」で発注してしまい、内訳明細をもらわなかったことがあります。確定申告時、税理士から「この一式表記だと按分できない。全額資本的支出とみなされるリスクがある」と指摘され、あわてて業者に電話して工程表と数量明細を後日発行してもらいました。この経験以来、私は必ず着工前に「工事項目別の見積書」を要求し、原状回復と価値向上を書面上で分離しています。
3年周期・60万円ルールという形式基準
国税庁の取扱通達には、金額判定の形式基準がいくつかあります。1つは「20万円未満の支出は修繕費」、もう1つは「おおむね3年以内の周期で行われる支出は修繕費」、そして「取得価額の10%相当額または60万円のいずれか少ない金額以下は修繕費」というルールです。私はこれらの形式基準を、実質判断が難しい灰色ゾーンのバックアップとして使っています。例えば、退去のたびに交換するクロスは3年周期以内に該当することが多いため、形式的にも修繕費で処理する妥当性が担保されます。ただし形式基準はあくまで補助的なもので、明らかな価値向上工事を金額基準だけで修繕費に押し込むと否認リスクが高いため、実質と形式の両面で検討することが必要です。
購入直後・使用開始前の改修費は取得価額に含める
ここが多くの初心者大家が陥る落とし穴です。物件購入直後、まだ賃貸を開始する前に行った改修工事は、原則として修繕費でも資本的支出でもなく「建物取得価額」に加算されます。所得税基本通達37-10ただし書きや37-15の考え方に基づき、事業用資産の取得のために通常必要な支出は取得価額の一部とみなされるためです。取得価額は建物と土地に按分され、建物部分は耐用年数で長期にわたり減価償却されます。
なぜ「使用開始前」がラインなのか
賃貸開始前は、その物件はまだ「事業に供された資産」ではありません。事業の用に供されてから発生した維持・改良費と、事業の用に供するために必要だった支出は、税務上の性格が異なります。前者は必要経費または資本的支出、後者は取得価額に組み込むというのが基本的な考え方です。私は購入から入居募集開始までの期間の支出を、原則すべて取得価額扱いで処理しています。
実例:購入直後の70万円改修を取得価額計上した話
私が3年前に取得した木造アパート(築18年、購入価額1,850万円、うち建物1,050万円で按分)では、引き渡し直後に70万4千円の改修を実施しました。内訳は共用部外壁の部分塗装18万円、玄関ドア錠前一新6件分で13万2千円、共用階段の踏板一部補修8万6千円、各室のクロス張り替え(退去済み3室分)23万4千円、給湯器1台の予防交換7万2千円です。これらはすべて賃貸開始前の支出であり、私は全額を建物取得価額に加算しました。建物の耐用年数(木造中古22年基準の残存年数計算で12年)にわたって減価償却しています。年間の償却費増加はおよそ5万8千円で、12年間で総額70万円強を経費化する形になります。
「即時経費にできない」痛みと長期での回収
正直、購入直後の70万円がその年の経費にならないのは資金繰り面で痛みがあります。もし全額修繕費だったなら、その年に約21万円の節税(税率30%想定)ができた計算です。取得価額計上ではその節税を12年に薄く広げることになります。ただし、これを修繕費として無理に処理すると税務調査で否認されるリスクが極めて高く、私は保守的に取得価額計上を選択しています。判断に迷ったら「賃貸開始前か後か」を最優先の判別軸にしてください。
入居中物件の一部空室改修は経費側で処理可能
混同されがちですが、既に他の部屋で賃貸事業が始まっている物件の空室改修は、たとえその物件を購入した直後だとしても、事業開始前とは扱われません。私が過去に取得した4戸1棟のアパートでは、購入時に3戸が既に入居済みで残り1戸が空室でした。この空室の改修費32万円は、物件全体としては既に事業に供されているため、通常の空室工事と同じく修繕費と資本的支出の判断で処理できました(この案件は原状回復中心の内容だったため大部分を修繕費計上)。「事業開始」の判定単位は物件単位が原則ですが、部分入居か全空室かで実質判断が変わるため、購入時の入居状況は明確に契約書や重要事項説明書で証跡を残してください。
💡 判断のポイント
賃貸開始日(最初の入居者の入居日、または募集開始日)を書面で記録しておくこと。この日付が「取得価額か経費か」を分ける決定的な境界線になります。募集看板の設置日、賃貸募集の広告掲載日、REINS登録日など、客観的に賃貸開始を示せる証跡を残すことが重要です。
DIY施工で材料費のみ発生した場合の経費計上
私のようにDIYで施工する大家にとって重要なのは、材料費・部材費・設備費は経費計上できるが、自分の労務費は経費にならないという原則です。所得税法上、事業主自身の労働対価は必要経費に含めないという扱いになっており、これは青色事業専従者給与のような別建て制度を使わない限り原則揺るぎません。
DIYの「見えないコスト」は経費化できない
私が退去後の1Rを丸ごとリフレッシュする場合、材料費は約8万〜12万円で済みますが、施工時間は延べ40〜60時間かかります。時給換算で3千円と想定しても12万〜18万円の労務価値があるわけですが、これは経費計上できません。業者に頼めば同じ工事で40万〜50万円かかるため、DIYで発生する経費(材料費のみ)は業者依頼時の1/5以下になるのが実感です。節約は大きいものの、税務上の経費計上額はそれに比例して小さくなる点は理解しておく必要があります。
領収書管理:DIY大家こそ細かく残す
ホームセンターでの少額購入が積み重なるDIY大家は、業者に一括発注する大家より領収書の管理が煩雑になります。私は現場ごとに封筒を用意し、購入日・物件名・工事内容を封筒表面にメモしてから領収書を投入しています。また、購入品目が判別しづらいレシートには、購入直後にペンで「◯◯アパート101号 クロス下地パテ」といった具体的用途を書き込みます。これを怠ると年末の集計時に何のための購入か思い出せなくなり、経費計上を諦めるハメになります。私は初年度これで約4万円分の領収書を無効化してしまいました。
親族に手伝わせた場合の扱い
DIYを子どもや配偶者に手伝わせて日当を払っても、原則として経費にはなりません。青色申告で「青色事業専従者給与」の届出を出し、実態を伴い、金額が妥当であれば経費化できますが、要件が細かいため、詳細は税理士に確認してください。単発の手伝いを個人的な「お小遣い」として渡す分にはトラブルになりませんが、税務上の経費とは別問題です。
工具購入費の経費区分と減価償却
DIY大家にとって工具は事業に不可欠な資産です。工具購入費の税務処理は「10万円未満」「10万円以上20万円未満」「20万円以上」で扱いが変わります。ここは金額基準がはっきりしている領域なので、判断はシンプルです。
| 工具の取得価額 | 扱い | 経費化のタイミング |
|---|---|---|
| 10万円未満 | 消耗品費として即時経費 | 購入年度に全額 |
| 10万円以上20万円未満 | 一括償却資産(3年均等)または少額減価償却資産(青色申告特例:年300万円まで) | 3年で均等償却または即時経費 |
| 20万円以上30万円未満 | 少額減価償却資産(青色申告特例)または通常の減価償却 | 即時経費または法定耐用年数 |
| 30万円以上 | 固定資産として減価償却 | 法定耐用年数(工具は多くが5〜8年) |
私が実際に購入した工具の税務処理事例
私は開業以来、以下のような工具を購入してきました。18Vインパクトドライバー(3万8千円)は消耗品費として全額即時経費。丸ノコと集塵機セット(9万6千円)も同じく消耗品費。少し高価な高圧洗浄機(12万4千円)は青色申告の少額減価償却資産特例を使い、その年に全額経費計上しました。青色申告特例は年間300万円までなら30万円未満の固定資産を即時経費化できるため、資金繰り面で非常に有利です。この特例は現行制度で継続していますが、期限延長がある場合もあるため、2026年時点の適用可否や上限額の詳細は税理士に確認してください。
工具の「事業専用」証明が重要
工具は個人の趣味DIYと混同されやすい資産です。税務調査時に「本当に賃貸事業のみに使っているのか」を問われることがあります。私は工具を保管する物置を賃貸事業専用にしており、購入日・使用物件・使用日をExcelで記録しています。また、購入時のレシート裏面に「賃貸事業用」と明記する習慣も付けています。これらの記録がないと、事業割合を按分するよう指導されて経費計上が減額されるリスクがあります。
資本的支出になった改装の耐用年数の考え方
資本的支出とされた工事は減価償却を通じて長期的に経費化されますが、その耐用年数は「新しい耐用年数」ではなく、原則として建物本体の残存耐用年数を使うのが実務上の一般的な扱いです。ここを勘違いすると年間の減価償却費が過大または過小になり、税務調査で修正申告を求められます。
耐用年数の実務ルール
建物本体と切り離しがたい改装(内装造作・間取り変更・電気配線工事など)は、建物本体と一体化しているため、建物の残存耐用年数で償却するのが実務上一般的です。一方、独立して交換可能な設備(給湯器・エアコン・キッチンユニットなど)は、それ自体の法定耐用年数(給湯器なら6年、エアコンなら6年、キッチンユニットなら15年など)で償却します。私は工事の性格をこの2軸で判別しています。
実例:築古物件の内装リノベーションを12年で償却
ある築25年木造アパートの1室を全面リノベーションした事例では、資本的支出額が98万円になりました。工事内容は間仕切り撤去・洋室化・電気配線引き直し・造作収納新設です。この物件は木造の法定耐用年数22年に対して既に25年経過しており、簡便法で残存耐用年数を計算すると4年(法定耐用年数×20%)になります。この4年で98万円を償却すると年間24万5千円の減価償却費になります。もし新規建物と同じ22年で償却してしまうと、年間4万4千円しか経費化できず、経費計上額を大幅に取り逃す計算です。実務上、残存年数の考え方には諸説あり、税務署の判断が分かれる場合もあるため、高額な資本的支出を計上する年は税理士のレビューを受けることを強く推奨します。
「その他の付属設備」の取り扱い
電気設備やガス設備の増設は「建物付属設備」として、建物本体とは別の耐用年数(電気設備15年、給排水設備15年など)で償却するケースもあります。私は判断が難しい工事については、必ず税理士に工事明細と写真を送って区分の助言を受けるようにしています。数万円の顧問料で数十万円の節税差になるため、費用対効果は明確に合います。
リフォームローンの利息を経費計上できる範囲
大規模リフォームでリフォームローンを組む大家は少なくありません。私も過去2件で総額420万円のリフォームローンを利用しました。ローン利息の経費化は、その借入が「賃貸事業のために使われた」ことを立証できる範囲で認められます。
元本は経費にならない、利息のみ
まず基本ですが、借入元本の返済は経費にはなりません。経費になるのは支払利息のみです。これは事業ローン一般に共通する原則で、借入は「資金の移動」であって費用ではないためです。多くの初心者大家がここを勘違いして「毎月の返済額全額が経費になる」と誤解しますが、正しくは元利均等返済のうち利息部分だけです。
利息の経費算入における注意点
私が使ったリフォームローンは金利2.8%、返済期間10年、元利均等返済で、初年度の利息支払額は約11万2千円でした。この11万2千円は満額を経費計上できます。ただし、以下の条件をすべて満たす必要があります。1つ目、借入資金が実際にリフォーム工事の支払いに充当されたこと(借入と支払いの流れを預金通帳で追跡できるようにする)。2つ目、リフォーム対象物件が賃貸事業に供されていること。3つ目、ローン契約書・返済予定表・銀行の利息計算書を保管していること。私は毎年、銀行から送付される「借入金利息のお知らせ」を確定申告資料と一緒にファイリングしています。
賃貸事業と自宅リフォームが混在するローンの按分
もし1本のローンで自宅と賃貸物件のリフォームを同時に行った場合、利息は工事金額の比率で按分します。私はこの混在を避けるため、賃貸事業用リフォームは別ローン・別口座で組むようにしています。混在すると按分計算が煩雑になり、税務調査時に按分根拠を求められて手間が増えるためです。
金融機関の選び方と金利負担のトータルコスト
リフォームローンは金融機関によって金利差が大きく、私が調べた範囲でもネット銀行系の2%台前半から地銀・信金の3%台後半まで幅がありました。10年420万円のローンなら、金利1%の差で総返済額が約23万円変わります。金利が高いほど経費計上できる利息額も大きくなりますが、当然ながら手元に残るキャッシュは減ります。節税効果より実質負担の低減を優先すべきで、私は複数金融機関で相見積もりを取ってから最安のところで契約するようにしています。
取得価額に含める場合の利息の扱い
購入直後のリフォームで支出を建物取得価額に含める場合、そのリフォームに対応する借入利息は、事業開始前の分は取得価額に加算するか経費化するかを選択できます(実務上は経費化するケースが多い)。事業開始後の利息は通常の支払利息として経費計上します。詳細な取り扱いは2026年時点でも判例や通達解釈に幅があるため、税理士に確認してください。
まとめ:場面別に判断軸を固定して迷いをなくす
ここまで7つの場面を見てきましたが、機械設計者としての私が最終的にたどり着いた判断フローはシンプルです。まず「賃貸開始前か後か」で第1分岐。前なら原則取得価額。次に、後の場合は「入居中の突発対応か、退去後の空室工事か」で第2分岐。入居中の同等機能復旧なら修繕費、退去後は工事の性格(原状回復か価値向上か)で第3分岐。原状回復なら修繕費、価値向上なら資本的支出。この3段分岐を頭に入れておけば、大半の判断は現場で即座にできます。工具は10万円・20万円・30万円のラインで機械的に処理、DIY労務費は経費にならないと割り切り、ローン利息は元本と分けて計算する。これだけで、DIY実践大家の税務処理はかなり整理されます。私は9棟を運営する中で年間200件以上の支出を仕分けしていますが、この判断軸をExcelテンプレート化することで、確定申告作業を大幅に効率化できています。最後に強調したいのは、税務判断はグレーゾーンが多く、最終的な取り扱いは税務署や税理士との相談が必要になるということです。特に資本的支出と修繕費の境界、耐用年数の適用、購入直後改修の取得価額算入などは、金額が大きくなるほどリスクも大きくなります。2026年時点の税制と通達に基づく本記事の内容は参考情報として活用いただき、実際の申告判断は税理士等の専門家に確認してください。DIYで削減した費用の節税効果を最大化するには、施工技術と同じくらい、税務知識と記録管理が重要です。私自身、施工中の写真・工事明細・領収書・使用工具リストを毎案件ごとに残す運用を徹底しており、それが確定申告時の最大の武器になっています。この記事が、皆さんの空室リフォーム費用の税務処理の一助になれば幸いです。
📚 大家のリアル シリーズ